Menu
fermer

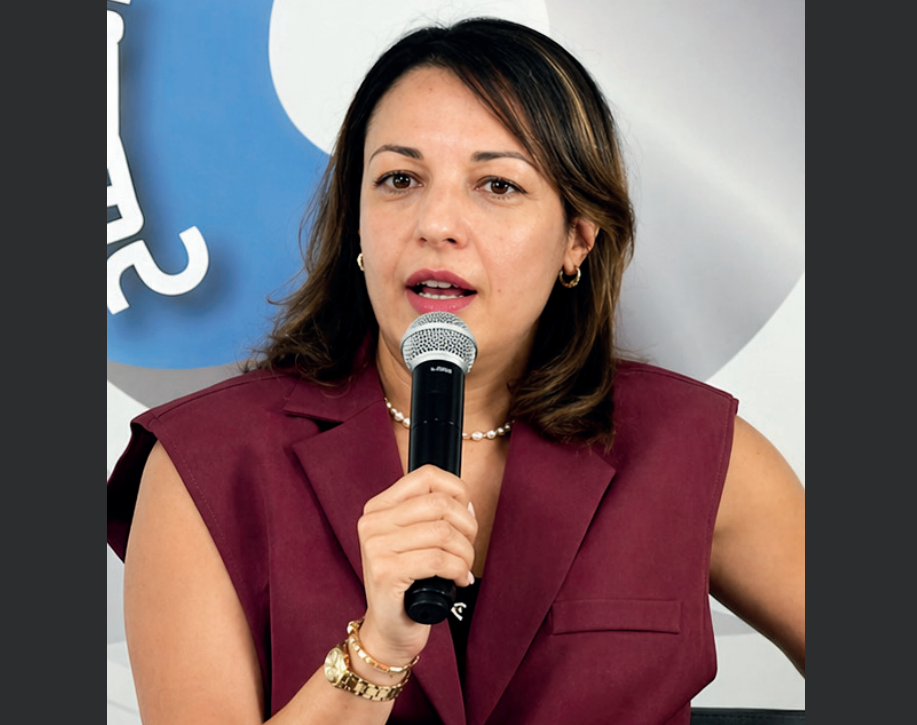
Le stock de crédit interentreprises, estimé à près de 400 milliards de dirhams, continue de peser sur l’économie nationale, révélant des fragilités structurelles dans le financement des entreprises. Dans cet entretien, Sara Sbai, PhD - Senior Lead International Consultant - Corporate Finance, Strategy and Risk management, analyse les ressorts de cette mécanique et les pistes pour en atténuer les effets sur les TPME.
Propos recueillis par J. M.
Finances News Hebdo : Selon la CGEM, le stock du crédit interentreprises est estimé à 400 Mds de DH. Quels effets cela peutil avoir sur le climat des affaires ?
Sara Sbai : L’impact sur le climat des affaires est notable. L’incertitude sur les flux d’encaissement altère la qualité des relations commerciales, renchérit les transactions via l’intégration de primes de risque implicites et alourdit les coûts de gestion (contentieux, recouvrement). À moyen terme, l’accumulation de créances clients immobilise une part significative des ressources, contraint les capacités d’investissement et contribue à une approche plus restrictive du crédit par les établissements financiers. Enfin, ce système engendre une distorsion concurrentielle structurelle. Les entreprises disposant d’un pouvoir de négociation, grandes entreprises ou certains donneurs d’ordre publics, mobilisent les délais de paiement comme un levier de financement implicite, équivalent à une ressource quasi gratuite. À l’inverse, les TPME, en position de faiblesse, supportent le coût de ce déséquilibre. Cette asymétrie, souvent peu visible, pèse sur leur compétitivité, limite leur capacité d’accumulation et fragilise, à terme, la dynamique du tissu productif.
F. N. H. : La DGI a collecté 2 Mds de DH d’amendes en 2025 liées à ces retards de paiement. Les amendes collectées ont vocation à être orientées vers un fonds de soutien aux TPME. D’après vous, quelles devraient être les modalités de cette redistribution ? Sous quelle forme doit-elle être réalisée ?
S. S. : Les 2 Mds de DH d’amendes liées aux retards de paiement ne doivent pas être considérés comme une simple ressource budgétaire, mais comme un levier de correction des déséquilibres structurels qui pèsent sur le financement des TPME. La première condition d’efficacité tient au ciblage. Les dispositifs doivent être orientés vers des entreprises formelles, structurellement exposées aux délais de paiement et présentant une viabilité économique réelle. L’accès à ces mécanismes devrait également être conditionné à des engagements de transparence et de respect des délais vis-à-vis des propres fournisseurs, afin d’enclencher un effet de discipline tout au long de la chaîne de paiement. Sur le plan des instruments, la priorité revient aux mécanismes à fort effet de levier. Les garanties publiques sur les crédits de trésorerie permettraient de mutualiser une partie du risque (de l’ordre de 50 à 70%) et de faciliter l’accès des TPME au financement bancaire. En complément, des dispositifs de bonification de taux contribueraient à réduire le coût des tensions de trésorerie liées aux délais de paiement. Le développement de solutions de préfinancement et d’affacturage constitue également un axe central, en particulier pour les créances sur l’État, les établissements publics et les grandes entreprises. L’intervention publique permettrait ici de limiter les décotes et d’améliorer la fluidité de la trésorerie dans le tissu des TPME. Les aides directes, elles, devraient rester ciblées sur les structures les plus fragiles, avec des montants plafonnés pour éviter les effets d’aubaine. Enfin, une part des ressources doit être orientée vers des réformes structurelles des pratiques de paiement : généralisation de la facturation électronique, amélioration des outils de suivi des délais et renforcement des mécanismes de recouvrement. Au-delà de la liquidité, c’est la qualité du cycle de paiement dans l’économie qui est en jeu. Dans cette optique, une gouvernance associant secteur public et privé, ainsi qu’un suivi régulier des impacts, apparaît indispensable pour assurer la crédibilité et l’efficacité du dispositif.
F. N. H. : Face à la hausse des prix des produits énergétiques et des matières premières, quelle politique de crédit des banques pourrait permettre de soutenir l’activité de la TPME ?
S. S. : Le choc énergétique lié aux tensions géopolitiques joue aujourd’hui un rôle de révélateur pour les TPE marocaines. Au-delà de la hausse ponctuelle des coûts de l’énergie, du transport ou des intrants importés, c’est surtout une érosion progressive des marges qui s’installe. Un phénomène souvent mal appréhendé par les modèles classiques d’analyse financière, qui peinent à capter cette dégradation lente mais continue de la rentabilité. Dans ce contexte, un resserrement du crédit viendrait amplifier la fragilité des petites entreprises. À l’inverse, les banques sont appelées à jouer pleinement leur rôle contracyclique, en maintenant un accès fluide au financement. Cela passe notamment par la mise en place de lignes de trésorerie dédiées aux TPE, adossées à des dispositifs de garantie publique renforcés et, lorsque cela est possible, à des mécanismes de bonification pour en réduire le coût. À court terme, l’enjeu est d’abord de soulager la pression sur la trésorerie. Le rééchelonnement des dettes, des moratoires ciblés ainsi que le développement de solutions plus flexibles, comme les lignes de crédit revolving ou l’affacturage facilité, permettent de mieux absorber les décalages de trésorerie, particulièrement dans les secteurs les plus exposés comme le transport, le commerce ou certaines activités industrielles. Mais la réponse ne peut pas être uniquement conjoncturelle. Elle doit aussi être structurelle. La politique de crédit devrait davantage orienter les TPE vers des investissements de réduction de leur dépendance énergétique : équipements plus performants, amélioration de l’efficacité des process, ou encore solutions de production d’énergie à petite échelle. Cela implique des conditions de financement adaptées, combinant taux préférentiels, périodes de grâce et accompagnement technique. Enfin, l’évolution du contexte impose une transformation de l’analyse du risque bancaire. Celle-ci doit progressivement s’appuyer davantage sur les flux réels de trésorerie, cycles d’encaissement, niveau d’activité, solidité des contrats, plutôt que sur des garanties traditionnelles souvent hors de portée des TPE marocaines. Couplée à un accompagnement non financier plus structuré, cette approche est essentielle pour renforcer la résilience du tissu entrepreneurial dans un environnement durablement incertain.
F. N. H. : La réforme des marchés publics instruit la réservation de 30% des marchés aux TPME et l’adoption d’une préférence nationale. Sous quelles conditions cette réforme pourrait véritablement se traduire en augmentation dans la valeur ajoutée des TPME?
S. S. : La décision de réserver 30% des marchés publics aux TPME constitue une avancée significative en faveur du tissu productif national. Toutefois, son impact réel dépendra étroitement de ses modalités de mise en œuvre. Le premier enjeu est celui de la structuration des marchés. Des appels d’offres trop volumineux ou reposant sur des exigences techniques et des références disproportionnées excluent de facto une large partie des petites entreprises. Le découpage en lots adaptés, par taille, complexité ou zone géographique, apparaît dès lors indispensable pour garantir une participation effective des TPME. Le deuxième enjeu, souvent sous-estimé, concerne les délais de paiement. Sans amélioration significative des conditions de règlement de la commande publique, l’accès accru des TPME aux marchés pourrait paradoxalement accentuer leurs tensions de trésorerie et limiter leur capacité d’exécution, alors même que l’objectif initial est de les renforcer. Le troisième point porte sur la qualité de la participation. En l’absence de mécanismes de contrôle suffisants, certaines TPME risquent de se retrouver cantonnées à un rôle de sous-traitance formelle, sans captation réelle de valeur ajoutée. La transparence sur les chaînes de sous-traitance et le suivi effectif de la part de valeur produite deviennent ici essentiels. Enfin, la réussite de cette réforme suppose un véritable accompagnement des TPME. Cela passe par un meilleur accès au financement d’exécution (préfinancement des marchés, garanties, facilités de trésorerie), mais aussi par un renforcement des capacités techniques et une meilleure visibilité sur les plans d’achats publics. Sans ces conditions, l’ouverture des marchés publics risque de rester essentiellement quantitative, sans transformation profonde du tissu productif.