Menu
fermer

Avec près de 468 milliards de dirhams de monnaie fiduciaire en circulation à fin septembre 2025, le Maroc reste l'une des économies les plus dépendantes aux espèces. Entre poids de l'informel, habitudes de consommation et mutation progressive des usages, la transition vers les paiements numériques avance, mais à un rythme encore mesuré.
Par K. A.
Le Maroc est-il en train de vivre son moment de bascule vers les paiements numériques ? La question mérite d'être posée tant les signaux de transformation se multiplient. Généralisation du sanscontact, essor du commerce électronique, développement du paiement mobile et arrivée de nouvelles solutions comme le QR Code témoignent d'une évolution progressive des habitudes de consommation.
Les chiffres traduisent cette dynamique. Le nombre de cartes bancaires en circulation a dépassé les 21 millions à fin 2025, tandis que les paiements réalisés sur les terminaux électroniques (TPE) poursuivent leur progression. Le commerce électronique continue également de gagner du terrain, porté par la montée des achats en ligne et la digitalisation croissante des services. Pour autant, parler d'une économie en voie de devenir «cashless» serait prématuré. Car derrière ces avancées se cache une réalité plus nuancée: le cash demeure aujourd'hui le moyen de paiement privilégié d'une large partie des Marocains.
La résistance des espèces ne s'explique pas uniquement par les habitudes de consommation. Elle reflète aussi la structure même de l'économie nationale. Selon les données publiées par Bank Al-Maghrib, la circulation fiduciaire continue d'atteindre des niveaux élevés. Après un ralentissement observé en 2024, notamment sous l'effet de l'amnistie fiscale qui avait favorisé le retour d'une partie des liquidités vers le système bancaire, la tendance est repartie à la hausse en 2025.
À fin septembre, la circulation fiduciaire atteignait 467,7 milliards de dirhams, en progression de près de 10% sur un an. Cette situation explique un paradoxe souvent observé dans les statistiques. Le nombre de cartes bancaires progresse régulièrement, mais cela ne signifie pas nécessairement que les paiements électroniques augmentent au même rythme. Pour de nombreux utilisateurs, la carte bancaire demeure avant tout un outil permettant de retirer de l'argent liquide aux distributeurs automatiques.
Une transition engagée mais encore inachevée
Si les acteurs du secteur restent optimistes, c'est parce qu'un changement important est en train de s'opérer au niveau des petits commerçants. Pendant longtemps, l'adoption du paiement électronique reposait essentiellement sur les terminaux de paiement électronique. Or, pour de nombreux commerces de proximité, l'investissement initial, les frais ou les contraintes techniques pouvaient constituer un frein.
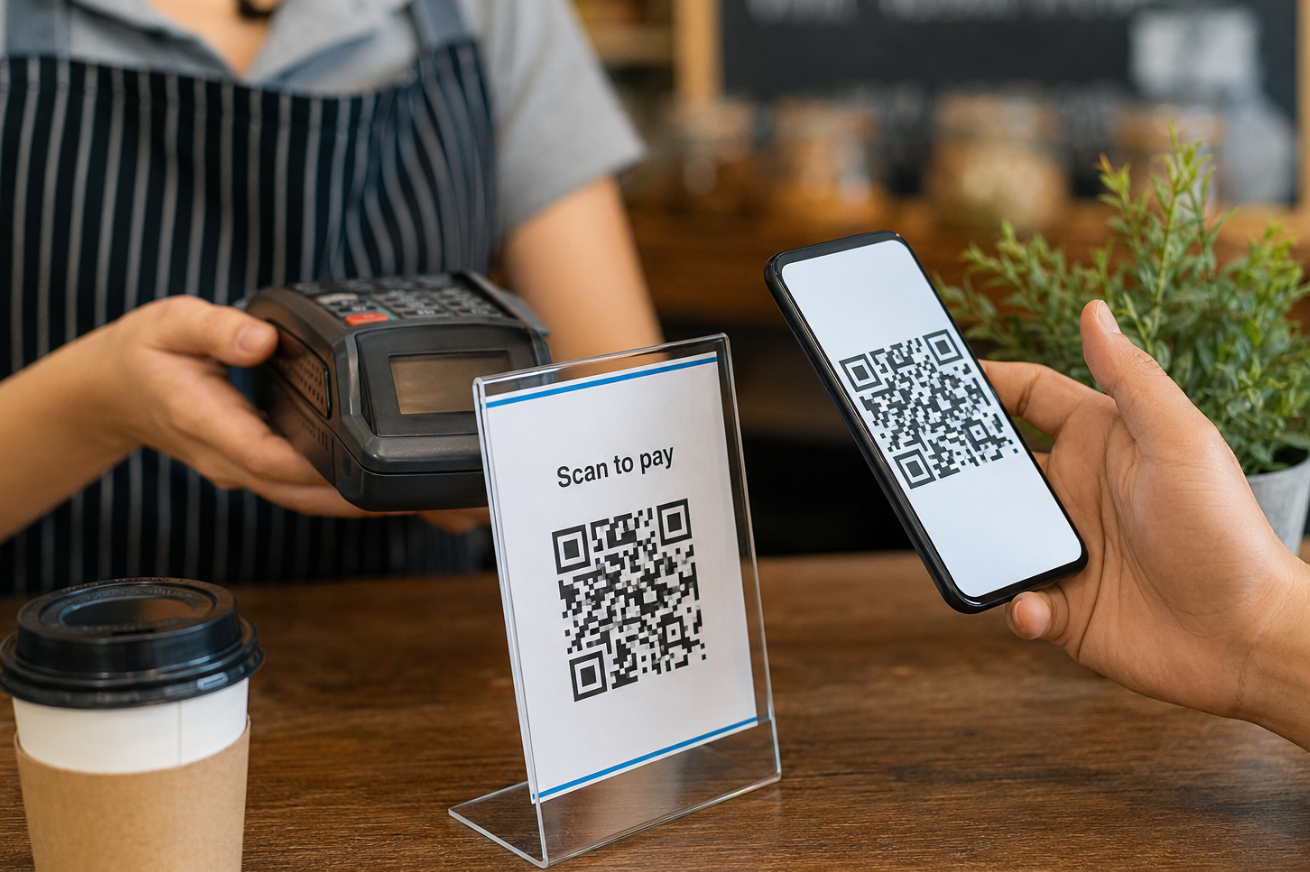
L'arrivée des solutions basées sur le QR Code ouvre de nouvelles perspectives. En mars dernier, Cash Plus a lancé une solution de paiement par QR Code destinée aux commerces de proximité. L'objectif est simple : permettre à un commerçant d'accepter un paiement numérique à partir d'un simple smartphone, sans équipement spécifique ni infrastructure complexe. Pour les spécialistes, l'intérêt de ces solutions réside dans leur capacité à démocratiser le paiement électronique auprès des très petites entreprises.
«Le principal concurrent du paiement électronique au Maroc n'est pas la technologie, mais l'habitude», explique Nabil Rahouli, consultant spécialisé dans les systèmes de paiement et la transformation digitale. «Les infrastructures progressent rapidement, les solutions se multiplient et les coûts diminuent. Le véritable défi consiste désormais à faire évoluer les comportements». Selon lui, la bataille décisive se jouera dans les transactions du quotidien.
«La véritable révolution interviendra lorsque le paiement numérique deviendra aussi simple et naturel que le cash pour acheter un café, régler une course en taxi ou faire ses achats chez l'épicier du quartier. C'est à ce moment-là que le marché franchira un nouveau cap», poursuit-il. Aujourd’hui, le véritable enjeu n'est plus de développer les technologies. Les infrastructures existent et les solutions se diversifient. La prochaine étape consiste à transformer les usages et à faire du paiement numérique un réflexe du quotidien.