Menu
fermer

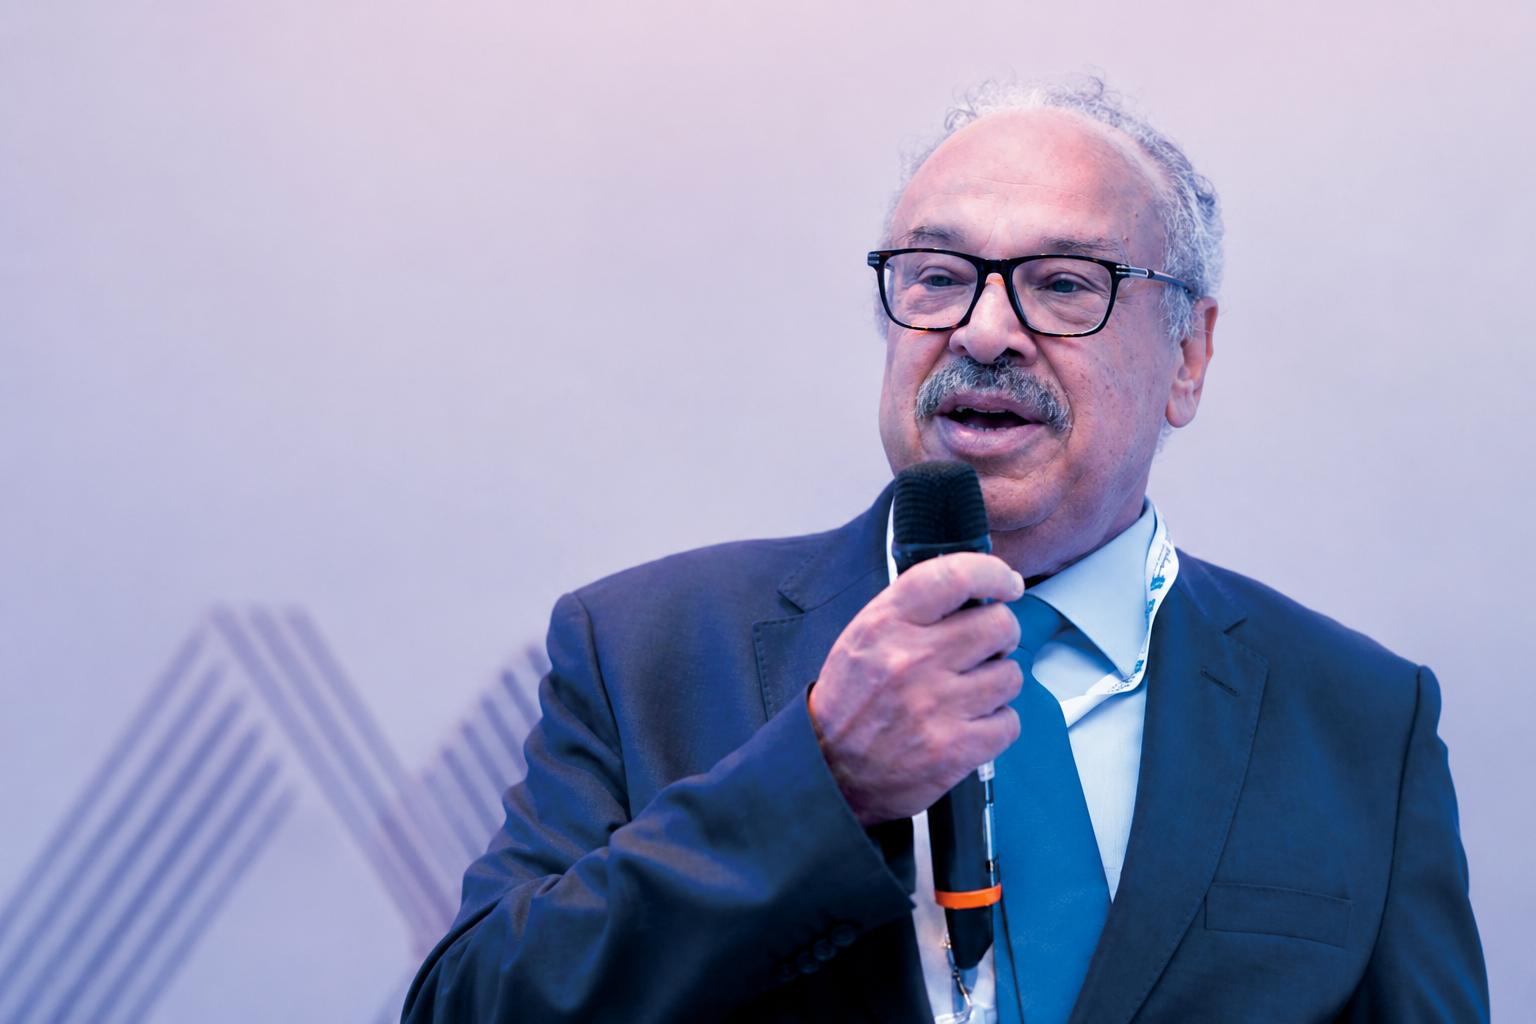
Longtemps perçue comme une activité discrète et hautement technique, la réassurance s’affirme aujourd’hui comme un véritable levier d’influence économique et de rayonnement continental. Pour Chakib Abouzaid, secrétaire général de l’Union générale arabe d’assurance (UGAA), le Maroc dispose d’atouts solides pour renforcer sa position en Afrique grâce à Atlantic Re, à la montée en puissance de Casablanca Finance City et à la présence croissante de ses groupes financiers sur le continent.
Propos recueillis par Z. A.
Finances News Hebdo : Le Maroc ambitionne d'être le hub financier et économique de l'Afrique. Quel est le rôle spécifique de la réassurance dans cette stratégie continentale ?
Chakib Abouzaid : Depuis l’indépendance, le Maroc a toujours ambitionné de jouer un rôle économique sur le continent africain. Un des leviers sur lequel peut se jouer l’influence est celui de l’économie. Mis à part les investissements dans les domaines industriels et touristiques, l’assurance et la réassurance sont des secteurs primordiaux. Nous avons deux exemples contemporains : les groupes AIG et AXA, présents dans la plupart des pays et qui servent ainsi les intérêts économiques, voire stratégiques des États-Unis et de la France. Au Maroc, en matière de réassurance, deux exemples me viennent en tête : la création de la Société centrale de réassurance au début des années 1960. Au tout début, la SCR avait établi des relations avec les pays africains du Nord et francophones essentiellement. Ensuite, les relations d’affaires se sont étendues à tout le continent. Le Royaume est un des pays à l’origine de la création de l’Africa Re en 1986. S’il n’existait pas les rivalités régionales, le Maroc aurait pu abriter le siège social de ce mastodonte de la réassurance en Afrique, qui pèse aujourd’hui plus de 1,3 milliard de dollars. Depuis le début du siècle, la situation a beaucoup évolué, avec une plus grande présence et coopération avec les pays du continent. Les grandes compagnies marocaines (Wafa Assurance, AtlantaSanad) ont des filiales disséminées sur le continent africain. La success story du groupe Saham est une parfaite illustration en la matière. Leur aventure a commencé par l’achat de la CNIA en 2005, suivi par Es-Saada en 2006. Mais le plus spectaculaire avait été l’achat de 35 compagnies dans 26 pays du continent. Grâce à une stratégie ambitieuse et de «leverage», Saham a réussi à se hisser au sommet des groupes d’assurance panafricains, avant de revendre l’ensemble des activités «assurance» du groupe, quelques années auparavant, à la Sanlam qui a fusionné récemment avec Allianz.
Par ailleurs, l’objectif de Casablanca Finance City (CFC) est de faire du Maroc un hub pour permettre à des acteurs multinationaux d’utiliser Casablanca comme d'un relais pour une présence en Afrique du Nord et de l’Ouest. Ainsi, nous avons eu des entreprises comme AIG, IGI, la Coface, les courtiers Lockton et Chedid Re, en plus des Lloyd’s de London et Atlantic Re qui y ont élu domicile. Plusieurs sociétés marocaines ont aussi une présence physique au CFC. Au vu du nombre de sociétés au CFC et de son émergence comme centre d’affaires, on peut dire qu’aujourd’hui le projet s’est établi, avec brio, comme centre financier qui intéresse les réassureurs. La volonté de l’État via la CDG est aussi d’utiliser la réassurance comme instrument d’influence économique. C’est dans ce contexte qu’en 2025, la SCR a changé de nom pour devenir Atlantic Re. Ce positionnement démontre d’une manière claire l’orientation stratégique africaine et atlantique. À ce titre, et au vu de sa surface financière et de la qualité de son actionnaire principal, Atlantic Re est appelée à jouer un rôle important sur le marché de l’assurance africaine. Ceci se voit à travers la métamorphose positive que l’entreprise connaît depuis quelques années, avec une orientation stratégique claire, une vague de recrutements de compétences jeunes et une visibilité accrue. De par ma position, je vois les efforts fournis par Atlantic Re à travers les bureaux d’Abidjan, Le Caire et Kigali et sa présence dans les événements régionaux (African Insurance Organisation et General Arab Insurance Federation, entre autres). L’entreprise marocaine de réassurance est en train d’accroître sa présence et cela lui confère une image très positive.
F.N.H. : La réassurance est souvent perçue comme un secteur purement technique et financier. Pour vous, est-ce aussi un outil de diplomatie économique et d'influence africaine ?
Ch. A. : J’aime dire que la réassurance est le «ministère des Affaires étrangères» de l’assurance. Les réassureurs établissent des relations avec le monde entier, visitent des entreprises et assistent à des conférences. La réassurance est un instrument de soft power. Nous pouvons citer comme exemple les pays centraux de la réassurance : la GrandeBretagne avec son marché de Londres et les Lloyds, la Suisse et l’Allemagne avec leurs réassureurs principaux. Les Bermudes, une île au centre de l’Atlantique, qui est le plus grand centre de réassurance à l’échelle mondiale. Le carnet d’adresses d’un CEO de compagnie de réassurance, d’un chargé du business development ou d’un souscripteur est son réel capital, car les relations se font, tout d'abord, entre personnes physiques. Ce n’est qu’après qu'interviennent les considérations de solvabilité, de rating ou de capacité et de prix de la réassurance. Ainsi, le rôle d’un réassureur national est non seulement d’augmenter la rétention du marché local, mais d’aller chercher le plus d’affaires à l’international, dans l’intérêt de diversifier le portefeuille, de réaliser des performances pour son entreprise et aussi de promouvoir d’une manière indirecte son propre pays.
F.N.H. : La stabilité politique et la solidité bancaire du Maroc lui donnent-elles un avantage concurrentiel face aux réassureurs internationaux traditionnels pour servir l'Afrique ?
Ch. A. : Le Maroc a des avantages considérables, comme le cadre réglementaire qui a beaucoup évolué, surtout depuis la création de l’Autorité de contrôle des assurances et de la prévoyance sociale. Dernièrement, l’ACAPS a introduit la RBC, c’est-à-dire la solvabilité basée sur les risques, permettant de positionner le Maroc au rang des pays développés en matière de solvabilité et de gouvernance. Le cadre légal marocain va bientôt faire l’objet d’une révision complète. D’ailleurs, le Secrétariat général du gouvernement a publié, le 24 avril dernier, un projet de révision de la loi 17-99 portant sur le Code des assurances. Un autre avantage dont dispose le Royaume est la taille et le dynamisme des grands groupes financiers et de leurs compagnies d’assurances, sans oublier la stabilité politique et l’image positive du Maroc. Le Royaume est considéré comme une locomotive africaine dans les domaines de l’industrie, des infrastructures et du sport. Le pays dispose notamment d’atouts, avec les liens historiques avec le continent et les connaissances qu’ont les Marocains. Mais en matière de réassurance internationale, il faut dire que la position des leaders mondiaux et grands réassureurs allemands et suisses, qui opèrent depuis 130-140 ans, difficilement atteignable. Mais les réassureurs nationaux africains, comme Atlantic Re et l'Africa Re, gagnent du terrain sur les marchés africains.
F.N.H. : Les compagnies marocaines d'assurances disposent-elles des mécanismes de réassurance sophistiqués nécessaires pour couvrir les risques africains complexes ?
Ch. A. : Avec 6,8 milliards de dollars de primes et une pénétration (primes sur le PIB), dépassant les 4%, le Maroc est le deuxième pays en Afrique derrière l’Afrique du Sud en matière d’assurance. Ces deux indicateurs sont suffisants pour comprendre que l’écosystème assurantiel marocain est suffisamment avancé. Par ailleurs, les assureurs marocains ont certains mécanismes qui les protègent, notamment la volonté politique de dynamiser le secteur et le cadre réglementaire élaboré qui veille à ce que toutes les entreprises respectent des marges de solvabilité élevées. La surface financière des entreprises leur permet d’être parmi les plus grandes entités sur le continent en termes de fonds propres; cela renforce leur solvabilité. En termes de volumes de primes, les entreprises marocaines sont aussi parmi les plus importantes du continent. D’ailleurs, le management stratégique des sociétés marocaines et les qualités professionnelles de leur encadrement leur confèrent un avantage indéniable, en comparaison avec leurs homologues sur le continent. Les programmes de réassurance de toutes les entreprises marocaines ont de grandes capacités et sont soutenus par les grands réassureurs mondiaux. Tous ces facteurs permettent aux sociétés marocaines d’accepter des risques sur le continent, y compris les plus complexes. D’ailleurs, Atlantic Re prend part à des programmes de réassurance dans la plupart des pays africains et arabes. Elle étend aussi son offre à des branches considérées comme difficiles, notamment l’agriculture ou l’assurance-crédit. Le Maroc a été pionnier en matière d’assurance agricole depuis 1999 avec le programme «sécheresse» de la MAMDA, qui continue à servir de modèle en la matière pour d’autres pays. En matière de catastrophes naturelles, la création du fonds de solidarité contre les événements catastrophiques (FSEC) reste un projet phare qui a montré son efficacité, surtout lors du tremblement de terre d’El Haouz. Il a été érigé comme un modèle, non seulement à travers le continent, mais aussi dans le monde arabe.
F.N.H. : Quels pays africains représentent les plus gros volumes pour la réassurance marocaine ?
Ch. A. : Sur le continent, il y a trois types de marchés : l’Afrique du Sud fait plus de primes que le reste du continent (autour de 45 milliards de dollars), un marché comparable aux marchés européens. Nous avons les pays d’Afrique du Nord (Égypte et Tunisie par exemple), qui sont des partenaires de longue date d’Atlantic Re. Cette dernière a un bureau au Caire. Le Maroc, à travers Atlantic Re, ex-SCR, faisait également partie du placement maghrébin commun des flottes aériennes et maritimes, dans les années 80 et 90. L’entreprise marocaine est aussi membre de la Fédération afro-asiatique de réassurance et, à ce titre, elle a eu le privilège d’être le gestionnaire de son pool «aviation». Et nous avons également les pays au sud du Sahara, avec quelques marchés intéressants, soit en volume de primes (Côte d’Ivoire, Kenya), soit en raison des liens historiques et économiques avec le Maroc. La réassurance étant une activité globale par nature, pour se diversifier, il n’existe pas de petit marché. Toutes les entreprises, y compris les plus grandes, travaillent sur des dizaines de marchés, même s’ils ne sont pas de grande taille, pourvu qu’ils soient prometteurs et que les résultats soient positifs. Le réassureur national marocain et les compagnies domiciliées au CFC ne dérogent pas à cette règle.
F.N.H. : Et lesquels présentent le plus fort potentiel de croissance ?
Ch. A. : La liste est longue, les marchés sont prometteurs pour des raisons démographiques et aussi en termes d’investissements dans les économies africaines. Au niveau des individus, la classe moyenne devient plus demandeuse d’assurance dans tous les pays. La microassurance et l’assurance santé ont un bel avenir devant eux. À titre d’exemple, le Ghana, le Rwanda, la Côte d’Ivoire, l’Égypte, la Tunisie présentent un fort potentiel sur le moyen et long terme.
F.N.H. : Quel est l'intérêt concret pour un assureur marocain d'opérer à CFC ?
Ch. A. : Un groupe financier pourrait installer sa holding au CFC et bénéficier des avantages offerts, surtout le cadre urbanistique et certains avantages. D’ailleurs, des entreprises marocaines et Atlantic Re sont présentes au CFC. Une entreprise pourrait éventuellement optimiser sa capacité de réassurance en montant un agent général de gestion spécialisé (MGA - Managing General Agent) pour pouvoir accepter des affaires de réassurance. Des groupes industriels et/ ou financiers pourraient créer leurs propres captives (société d'assurances détenue par une entreprise non assurantielle, ndlr) pour optimiser leur coût d’assurance. En matière d’assurance et de réassurance, il y a beaucoup de possibilités, et notamment pour les insurtechs. Le CFC peut offrir une plateforme régionale.