Menu
fermer

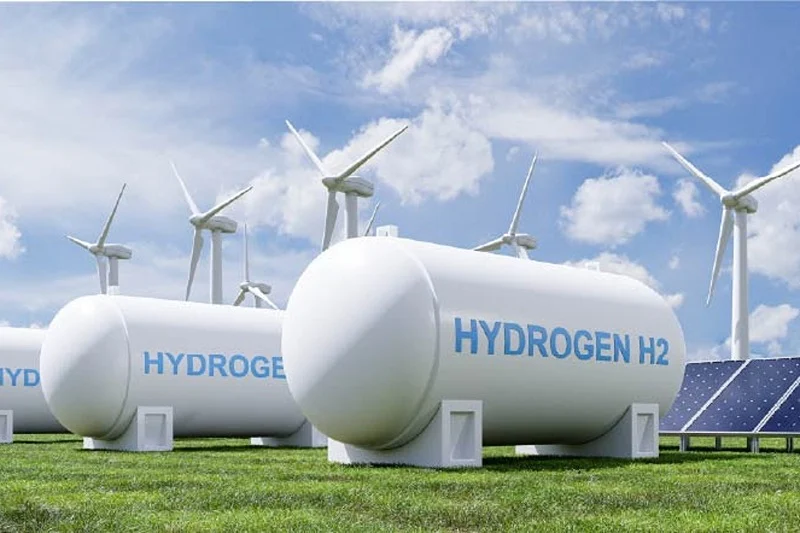
À mesure que la transition énergétique s’accélère, l’hydrogène vert s’impose comme l’un des pivots des stratégies industrielles des grandes puissances. Selon l’Agence internationale de l’énergie, la demande mondiale d’hydrogène pourrait dépasser 500 millions de tonnes à l’horizon 2050 contre environ 95 millions aujourd’hui, encore majoritairement d’origine fossile. Pour des pays comme le Maroc, l’enjeu dépasse la simple transition écologique : il s’agit d’une opportunité de repositionnement stratégique dans la géographie mondiale de l’énergie.
Par M. B.
L'émergence de l’hydrogène vert ne relève pas d’une dynamique spontanée du marché. Elle s’inscrit dans un basculement plus profond des systèmes énergétiques, marqué par la décarbonation, la fragmentation des chaînes d’approvisionnement et la montée des politiques industrielles. L’Europe, confrontée à sa dépendance au gaz russe mise en lumière depuis 2022, a ainsi fait de l’hydrogène un levier de souveraineté, avec un objectif de production domestique de 10 millions de tonnes et autant d’importations d’ici 2030.
Cette reconfiguration ouvre un espace inédit pour les pays disposant d’un avantage comparatif en énergies renouvelables, capables de produire de l’hydrogène à coûts compétitifs. La compétition mondiale autour de l’hydrogène redessine les cartes. L’Allemagne, malgré un potentiel limité en renouvelables, a sécurisé des partenariats stratégiques avec la Namibie ou les Émirats arabes unis pour garantir ses approvisionnements futurs.
L’Australie, riche en ressources solaires et éoliennes, a lancé des projets géants comme Asian Renewable Energy Hub, visant à produire plusieurs millions de tonnes d’hydrogène destinées à l’export vers l’Asie. Le Chili, de son côté, ambitionne de devenir l’un des producteurs les moins chers au monde grâce à ses conditions exceptionnelles dans le désert d’Atacama, avec un objectif de 25 GW d’électrolyse installés d’ici 2030.
Ces stratégies ne reposent pas uniquement sur des dotations naturelles, mais sur des politiques publiques agressives, combinant subventions, garanties de prix et infrastructures dédiées. Aux États-Unis, l’Inflation Reduction Act prévoit jusqu’à 3 dollars de crédit d’impôt par kilogramme d’hydrogène produit, bouleversant les équilibres économiques du secteur. Cette intervention massive des États révèle une réalité : l’hydrogène vert est moins une commodité qu’un instrument de puissance industrielle.
Dans ce contexte, la question de la rentabilité immédiate tend à masquer une logique plus profonde. Comme le souligne l’expert en intelligence économique Oussama Ouassini, le modèle marocain ne doit pas être appréhendé comme un simple arbitrage énergétique, mais comme une stratégie de positionnement dans une économie en mutation. Selon lui, «le Maroc ne cherche pas à optimiser un rendement aujourd’hui encore imparfait, mais à capter une forme de valeur immatérielle liée à la maîtrise des infrastructures de conversion».
Autrement dit, la logique n’est plus celle de l’efficacité instantanée, mais celle de la préparation d’un socle industriel capable d’absorber une future rupture technologique. Cette lecture permet de dépasser le paradoxe apparent du rendement énergétique. L’électrolyse reste aujourd’hui un processus coûteux et énergivore, où l’énergie produite demeure inférieure à l’énergie consommée. Mais cette contrainte pourrait devenir marginale à mesure que le coût de l’électricité renouvelable tend vers zéro. Dans cette hypothèse, l’avantage compétitif ne résidera plus dans la production d’énergie elle-même, mais dans la capacité à la transformer, la stocker et la transporter
Le Maroc face au défi de l’échelle et de la crédibilité
Depuis le lancement de sa stratégie nationale de l’hydrogène en 2021, le Maroc s’est progressivement inscrit dans cette dynamique. Le Royaume ambitionne de capter jusqu’à 4% de la demande mondiale à l’horizon 2030, en ciblant notamment les marchés européens. Plusieurs accords structurants ont été signés pour concrétiser cette vision. En octobre 2022, un partenariat stratégique a été conclu avec l’Allemagne pour le développement de la filière, incluant des projets pilotes et des mécanismes de financement.
En juin 2023, un consortium réunissant TotalEnergies et des partenaires internationaux a annoncé un projet d’investissement de près de 100 milliards de dirhams pour la production d’hydrogène et d’ammoniac vert dans le sud du Royaume. Plus récemment, en 2024, l’Office chérifien des phosphates a accéléré son positionnement en intégrant l’hydrogène vert dans sa stratégie de décarbonation, avec des investissements massifs dans l’ammoniac vert destiné à sécuriser ses approvisionnements.
Ces initiatives témoignent d’une volonté claire de structurer une filière intégrée, allant de la production d’électricité renouvelable à la transformation industrielle. Elles s’inscrivent également dans la continuité des succès enregistrés dans le solaire et l’éolien, où le Maroc a su développer des projets d’envergure comme Noor Ouarzazate. Toutefois, le passage à l’échelle reste le principal défi.
La production d’hydrogène vert nécessite des investissements colossaux en infrastructures, notamment en électrolyseurs, en réseaux de transport et en capacités de stockage. Dans cette perspective, Oussama Ouassini propose une grille de lecture géoéconomique particulièrement éclairante. Selon lui, la compétition mondiale ne se jouera pas sur le coût de production, appelé à converger sous l’effet de l’innovation et de l’intelligence artificielle, mais sur la maîtrise des flux.
«Si l’énergie devient quasi gratuite, le seul coût déterminant sera celui du transport et de la distribution. Le Maroc transforme ainsi un désavantage potentiel en avantage structurel en se positionnant comme plateforme logistique aux portes de l’Europe», analyse-t-il. Cette approche reconfigure la notion même d’avantage comparatif. Face à des géants comme l’Australie ou l’Arabie saoudite, dotés de ressources énergétiques abondantes, le Maroc ne peut rivaliser sur la seule base du coût. En revanche, sa proximité géographique avec l’Europe lui confère un avantage décisif en matière de latence et de sécurité d’approvisionnement.
Dans une économie où la rapidité de livraison et la fiabilité des flux deviennent centrales, cette position pourrait s’avérer déterminante. Reste que cette trajectoire n’est pas exempte de risques. La contrainte hydrique, dans un contexte de stress croissant, impose des investissements supplémentaires dans le dessalement. Le coût du capital demeure plus élevé que dans les économies développées, ce qui peut affecter la compétitivité des projets. Enfin, l’absence d’un marché domestique structuré limite encore les effets d’apprentissage et les économies d’échelle. Pour autant, le pari marocain repose sur une logique cohérente : anticiper une transformation structurelle du système énergétique mondial en investissant dès aujourd’hui dans les infrastructures clés. Il s’agit moins de gagner la bataille du présent que de se positionner pour celle de demain.
Dans un monde où l’énergie pourrait devenir abondante, voire quasi gratuite, la rareté se déplacera vers les capacités de transformation, de stockage et de distribution. C’est précisément sur ce terrain que le Maroc tente de se positionner. La question n’est donc pas tant celle de la rentabilité immédiate que celle de la pertinence stratégique. Entre pari technologique et vision géoéconomique, le Royaume avance sur une ligne de crête. Si la rupture annoncée se matérialise, il pourrait se retrouver au cœur des nouveaux flux énergétiques mondiaux. Dans le cas contraire, il aura au moins construit les fondations d’une infrastructure industrielle capable de soutenir d’autres trajectoires de développement.