Menu
fermer

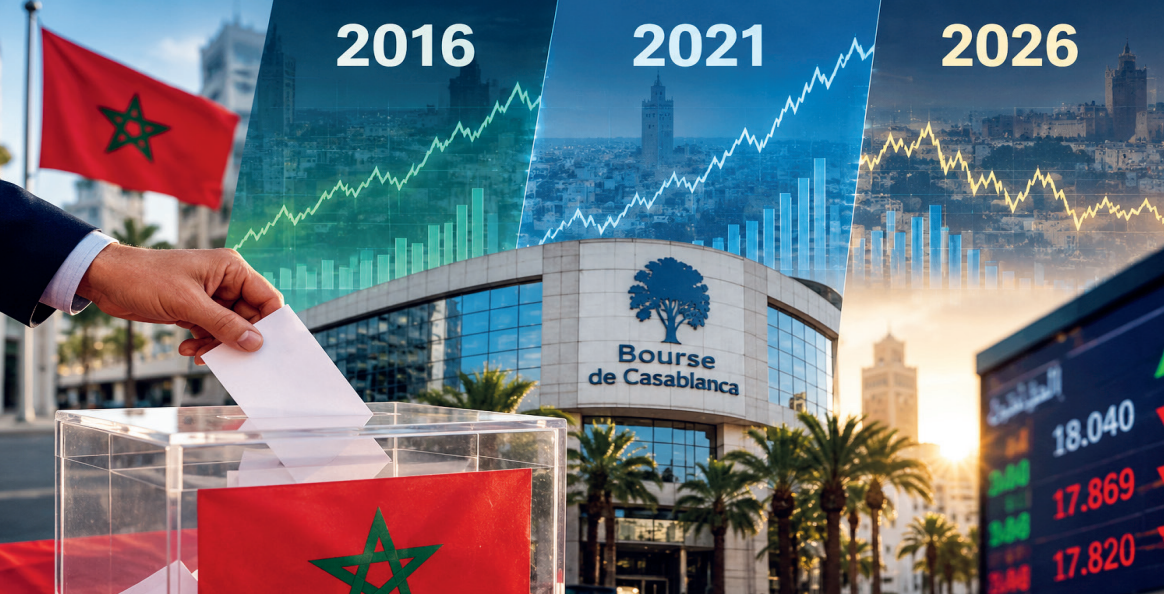
Entre 2016, 2021 et 2026, trois scrutins et trois séquences boursières très différentes. L’expérience montre surtout que le marché actions réagit moins au verdict des urnes qu’au degré de visibilité économique qui en découle.
Par Y. Seddik
Les élections font partie de ces rendez-vous que les marchés entourent volontiers d’un vocabulaire de risque, d’incertitude et d’attentisme. À la Bourse de Casablanca pourtant, les trois dernières législatives racontent une histoire plus nuancée. En 2016, l’incertitude s’est surtout installée après le scrutin.
En 2021, le résultat a provoqué l’une des réactions boursières les plus franches de ces dernières années. En 2026, enfin, le verdict des urnes n’a, jusqu’ici, guère modifié une dynamique de marché déjà travaillée par d’autres forces.
Le scrutin du 7 octobre 2016 reconduit le PJD en tête avec 125 sièges, devant le PAM avec 102. Une partie du marché avait pourtant abordé l’échéance en anticipant une autre configuration politique. Cinq ans plus tard, des gérants interrogés par Finances News Hebdo se souvenaient d’un marché monté avant les élections en pariant notamment sur une défaite du PJD, avant d’être pris à contrepied par le résultat. Mais réduire 2016 à un «effet élections» serait trompeur.
Le MASI terminera cette année-là sur un spectaculaire +30,46%, sa meilleure performance depuis une décennie. L’AMMC attribuait alors cette hausse à l’amélioration des résultats des sociétés cotées et surtout au faible niveau des rendements obligataires, qui poussait les investisseurs vers les actions. Le véritable coût politique pour les investisseurs est apparu dans les mois suivants. Les négociations pour former une majorité se prolongent, retardant la mise en place du gouvernement et brouillant la visibilité sur la politique budgétaire.
Le débat autour de la Loi de Finances 2017 et du rythme de la commande publique alimente alors l’attentisme des entreprises. 2016 livre ainsi une première leçon: une forte performance boursière peut parfaitement cohabiter avec une incertitude politique élevée lorsque les taux, les bénéfices et les flux de liquidité jouent dans le sens opposé.
2021 : cette fois, la réaction est immédiate
Cinq ans plus tard, la lecture du marché est beaucoup plus nette. Le 8 septembre 2021, le RNI arrive en tête des législatives. Dès le lendemain, le MASI bondit de 1,81% à 12.971,07 points, son plus haut annuel à ce moment-là. Surtout, le mouvement est accompagné de volumes élevés de 469 MDH sur le marché central. La hausse ne se limite pas à quelques valeurs puisque les banques, les cimentières, l’immobilier et plusieurs grandes capitalisations participent au mouvement.
Attijariwafa bank gagne 2,54%, Maroc Telecom 2,11%, tandis que les trois immobilières cotées prennent autour de 4%. Le marché ne valorisait toutefois pas uniquement un changement de majorité. Les commentaires recueillis à l’époque insistaient aussi sur l’espoir d’une formation rapide du gouvernement, précisément par contraste avec l’expérience de 2016, ainsi que sur les perspectives d’investissement privé. Cette réaction intervient en outre dans un marché déjà bien orienté.
Le MASI terminera finalement 2021 sur une progression de 18,35%. L’élection a donc davantage joué le rôle d’accélérateur que de point de départ du mouvement. 2026 : aucune prime électorale visible, pour l’instant Le scrutin du 23 septembre 2026 offre un troisième scénario. Le PAM arrive en tête avec 97 sièges. La séance électorale elle-même s'achève sur un recul modéré du MASI de 0,20% à 18.040,73 points. Le lendemain matin semble d’abord dessiner un scénario proche de 2021 : l’indice gagne jusqu’à 0,69% dans les premiers échanges. L’élan disparaît pourtant rapidement.
À la clôture du 24 septembre, le MASI abandonne 0,95% à 17.869,06 points, avant de céder encore 0,29% le vendredi. Surtout, rien ne permet d’attribuer cette baisse au résultat politique. Des analystes interrogés dès jeudi matin jugeaient la configuration issue du scrutin davantage porteuse de continuité que de rupture et estimaient que les investisseurs attendaient surtout la composition de la coalition, le programme gouvernemental et les orientations du prochain PLF.
La baisse de fin de séance a par ailleurs été reliée à des flux vendeurs d’OPCVM, déjà observés les jours précédents. En Bourse, le bulletin de vote n’est donc pas une variable boursière autonome.
Ce que le marché finit par valoriser, ce sont ses conséquences : rapidité de formation de la majorité, politique budgétaire, investissement public et privé, fiscalité, trajectoire des taux et, au bout de la chaîne, perspectives bénéficiaires des sociétés cotées. En 2026, le rendez-vous décisif pour les investisseurs pourrait ainsi se situer dans les premières décisions économiques du futur exécutif. À ce moment, le marché pourra réellement commencer à mettre un prix sur la nouvelle séquence politique.