Menu
fermer

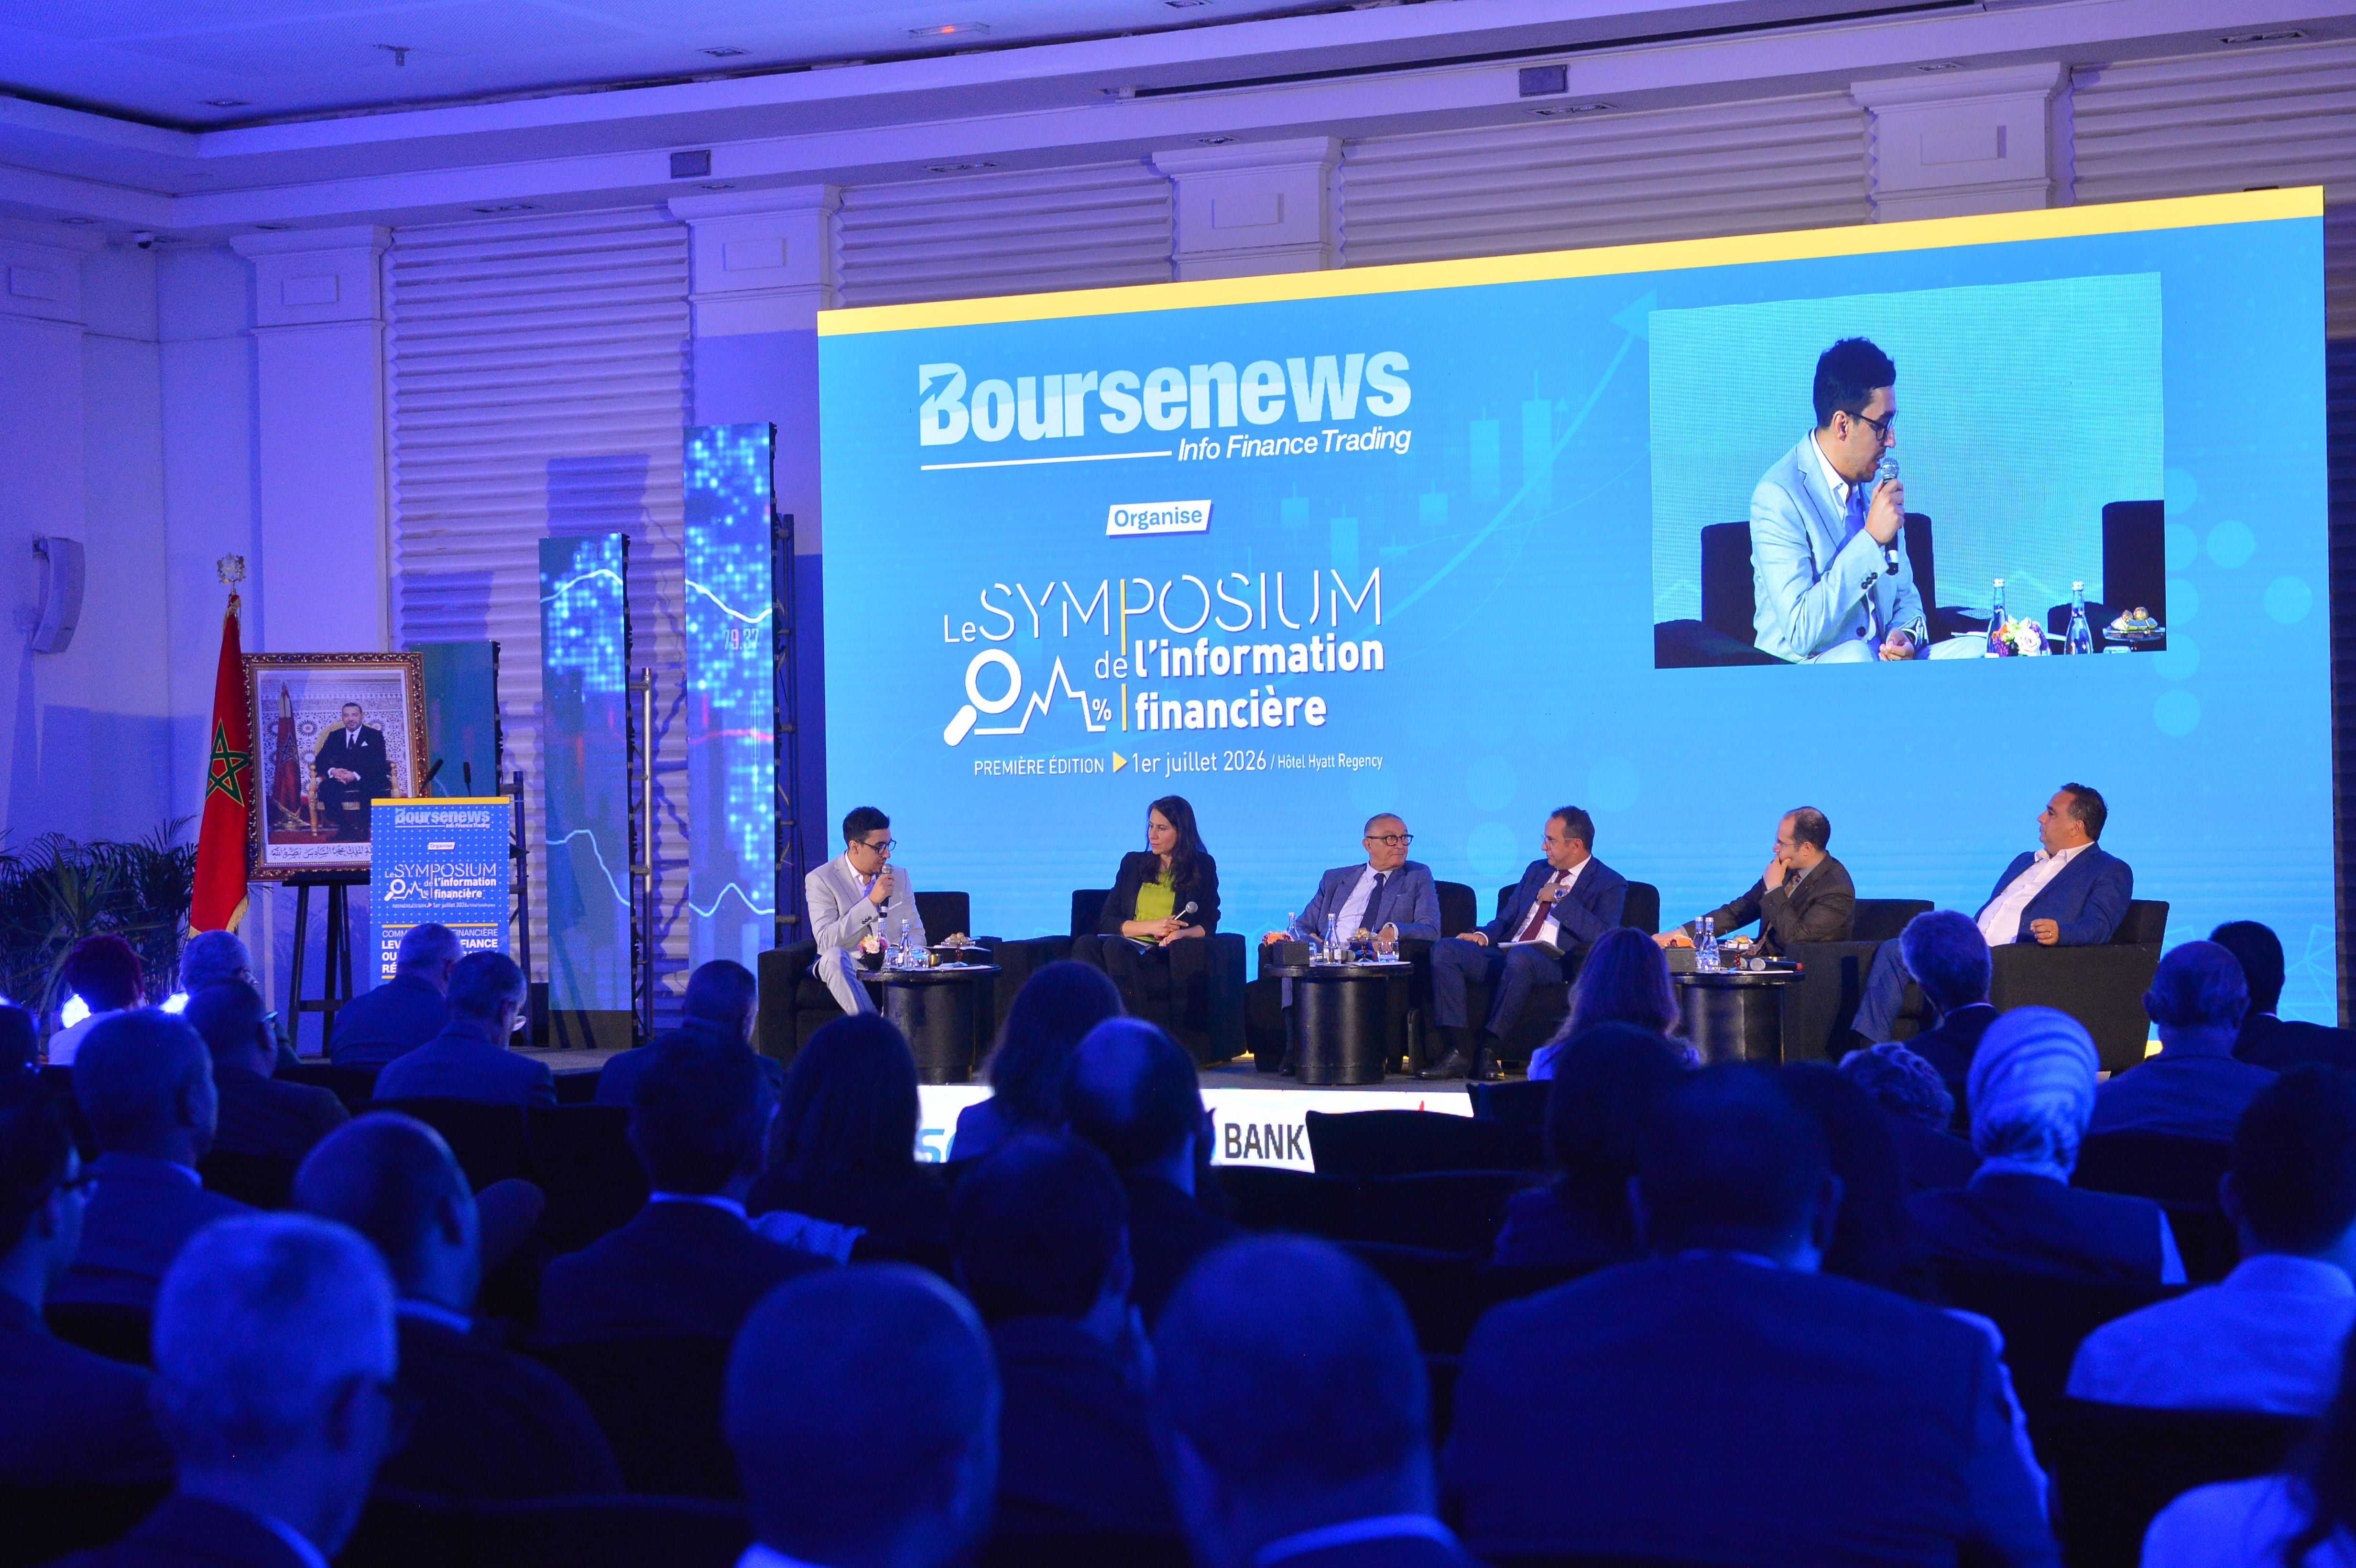
La transition d'une transparence subie à une transparence choisie constitue le principal défi de la place casablancaise. Lors du premier panel du Symposium de l’information financière organisé par Bourse News, intitulé «Pourquoi l’information financière devient un enjeu de confiance, d’attractivité et de profondeur du marché», les régulateurs, dirigeants de banques, gérants de fonds et experts de la gouvernance ont procédé à une analyse complète des infrastructures techniques et des comportements culturels qui régissent la donnée financière au Maroc.
Par Y. Seddik
Au Maroc, le marché financier regorge de données, mais manque encore cruellement de repères prospectifs. Si l’arsenal réglementaire post-2019 a forcé les émetteurs de la place casablancaise à publier davantage, l'abondance quantitative n'a pas encore enfanté la liquidité tant attendue. Il faut dire que l'accès à l'information financière au Maroc a connu une rupture structurelle majeure, séparant l'architecture de la place entre un «avant» et un «après» 2019. Leila Regragui, chef du département Opérations et Informations financières au sein de l’Autorité marocaine du marché des capitaux (AMMC), a rappelé les jalons de cette évolution.
Le premier texte fondateur remonte à la loi de 2016 sur les Sociétés anonymes, qui a imposé l'obligation légale pour toute entité faisant appel public à l'épargne de disposer d'un site Internet dédié. Avant cette date, l'accès aux pièces comptables fondamentales, telles que le rapport de gestion, le rapport spécial ou le rapport des commissaires aux comptes, exigeait une démarche physique de l'actionnaire au siège social de l'émetteur, ou une consultation fastidieuse des journaux d'annonces légales. Le second texte date de 2019 (circulaire 03/19), avec le passage d'un rythme de publication biannuel à un suivi trimestriel par indicateurs, couplé à l'obligation du Rapport financier annuel intégré et du rapport extra-financier ESG.
Le véritable tournant opérationnel s'est donc opéré avec l'entrée en vigueur de cette circulaire 03/19 de l'AMMC. Ce texte a refondu le dispositif de transparence en augmentant la fréquence des échanges et en rehaussant la qualité via l'extra-financier. L'intégration obligatoire du rapport ESG aligne la place sur les standards internationaux, où la seule lecture des états financiers classiques ne suffit plus à évaluer la viabilité à long terme d'une entreprise.
Cette densification de la donnée a modifié les circuits de diffusion. L'AMMC constate un recours systématique des entreprises aux agences de communication spécialisées pour structurer le format des rapports, ainsi qu'une migration massive vers les plateformes de presse digitales. Ces circuits numériques garantissent la flexibilité, la rapidité d'insertion et une stricte confidentialité : l'intégration des communiqués s'effectue directement par les émetteurs via des accès sécurisés par mots de passe, interdisant l'accès des tiers (y compris des journalistes) aux informations sensibles avant leur mise en ligne officielle.
L'industrialisation des comptes internes face à l'agilité du message
En amont de la publication, la production de la donnée financière s'apparente à une infrastructure industrielle lourde, qualifiée de «fabrique de la donnée» par Younes Zoubir, Directeur général délégué en charge de la Stratégie, des Finances et du Développement de CIH Bank. Au sein d'un groupe bancaire soumis à la double supervision de l'autorité de marché et de la Banque centrale, le premier comptable demeure le système d'information (SI).
Les directions financières doivent s'organiser autour d'un triptyque rigoureux : une cellule de production de l'information, une unité de contrôle de la fiabilité et de l'exhaustivité, et une équipe dédiée à l'allocation des ressources et au reporting vers les parties prenantes (stakeholders). Cette organisation est dictée par des calendriers de clôture (closings) trimestriels extrêmement denses, s'exécutant à des rythmes effrénés : J+10 à J+15 pour les comptes sociaux, et J+25 à l'échelle consolidée du groupe. Un tel cadencement exige des procédures strictes, auditées et validées en amont par le comité d'audit. Toutefois, la rigueur comptable ne doit pas paralyser la clarté du message stratégique destiné aux investisseurs.
Pour faire coexister ces deux logiques sans qu'elles se transgressent, CIH Bank applique une méthodologie opérationnelle précise : le management réalise des arrêtés comptables intermédiaires (hard close) dès la fin du mois de novembre. Cette anticipation permet de figer l'atterrissage financier annuel à quelques variantes près. Les responsables de la communication financière peuvent ainsi structurer le narratif et le message stratégique bien en amont, les résultats définitifs de décembre ne servant qu'à ajuster les métriques finales avant la présentation au marché. Cette démarche qualitative prépare les émetteurs aux échéances futures, notamment le déploiement de la norme internationale IFRS 18 prévu pour 2027, qui modifiera structurellement la présentation des états financiers et réduira mécaniquement l'asymétrie d'information entre l'entreprise et ses investisseurs.
La communication financière comme miroir des failles de gouvernance
Lorsqu'une information financière se révèle obscure, fragmentaire ou difficilement déchiffrable par la place, le diagnostic technique de communication dissimule presque toujours une problématique profonde de gouvernance. Rachid Belkahia, associé-gérant de Associés en Gouvernance Maroc et administrateur indépendant, a rappelé avec fermeté que la communication financière et les relations avec les investisseurs relèvent de la responsabilité légale exclusive du Conseil d'administration. Dans le cadre de son devoir de diligence, il incombe au Conseil de veiller à ce que l'information soit complète et transparente; la découverte tardive de faits financiers majeurs lors des réunions de clôture traduit un défaut de supervision en amont. Pour les conseils d'administration, la responsabilité s'articule désormais autour de trois niveaux distincts :
• La conformité pure (le SMIC boursier) : Il s'agit du respect strict et incontournable des lois, règlements et circulaires de place.
• Les bonnes pratiques : Elles passent par l'usage des nouveaux codes de gouvernance et l'intégration de la dimension ESG dans la réflexion stratégique.
• L'analyse de standard international : Elle impose l'usage d'outils comme la matrice IRO (Impacts, Risques et Opportunités) pour évaluer le positionnement de l'entreprise.
Le Maroc s'est doté d'une nouvelle génération de Codes marocains de bonne gouvernance, déclinés par secteurs. L'innovation de ces codes réside dans l'intégration obligatoire de la dimension ESG au cœur de la réflexion stratégique des entreprises. Alors que la Stratégie nationale en matière de finance durable à l'horizon 2030 (portée conjointement par le ministère de l'Économie et des Finances, Bank Al-Maghrib, l'ACAPS et l'AMMC) couvre de manière satisfaisante le pilier environnemental (E), un chantier réglementaire majeur reste à accomplir concernant les volets social (S) et de gouvernance (G). Sur le plan organisationnel, afin de réduire l'asymétrie informationnelle, les bonnes pratiques recommandent soit la tenue de réunions conjointes des comités spécialisés (Audit, Risques, Stratégie) en amont des conseils, soit le chevauchement d'administrateurs indépendants siégeant simultanément dans plusieurs comités.
De plus, l'émergence de la fonction d'«administrateur référent» (indépendant senior) s'impose comme un contre-pouvoir indispensable, en particulier dans les structures de gouvernance concentrées où les fonctions de Président et de Directeur général sont confondues (format PDG).
L'analyse prospective face à la fatalité de la «zone silencieuse»
La disponibilité quantitative de la donnée financière ne garantit pas son utilité économique. Du point de vue des utilisateurs de l'information, Tarik Amiar, associé-gérant d’African Financial Investment, salue la facilité d'accès aux rapports via les portails de l'AMMC et de la Bourse de Casablanca, un confort impensable en 2016. Cette transparence a permis aux gérants de fonds de faire évoluer leurs travaux de valorisation d'une lecture purement rétrospective (récits sur le passé) vers une approche prospective (récits sur l'avenir).
En revanche, une fracture sépare la cote casablancaise en deux blocs distincts. Si les grandes capitalisations utilisent la communication financière comme un outil de conquête, de nombreuses valeurs moyennes se limitent à une logique passive de conformité, consistant à «cocher des cases» réglementaires sans chercher à dialoguer avec le marché. Omar Amine, fondateur d’OFinance et expert en communication financière, a dressé un bilan sans concession de la structure du marché marocain. Sur les 78 sociétés officiellement listées, l'exclusion des entités en situation de liquidation judiciaire avancée (telle que la Samir et autres) réduit le périmètre réel d'investissement des analystes.
Plus marquant encore, environ 25% de la cote boursière se sont installées dans une véritable «zone silencieuse». Cette zone silencieuse se caractérise par des indicateurs particulièrement critiques :
• Une liquidité marginale : Le volume de transactions quotidien global de ces valeurs s'effondre sous la barre des 100.000 DH.
• Un profil financier modeste : Près de 15% de la cote affichent un résultat net inférieur à 5 millions de dirhams, ce qui rend les coûts de communication financière (double commissariat aux comptes, frais de cotation) disproportionnés.
• Une rupture avec le public : Ces émetteurs publient au strict minimum légal (parfois de simples rapports Word textuels) et se coupent d'une nouvelle génération d'investisseurs particuliers connectés qui négocient en ligne des lignes de 5.000 à 10.000 dirhams.
Aucun gérant de fonds institutionnel ne peut investir dans des valeurs dont le flottant réel est inférieur à 5%. Sortir de cette léthargie impose une démarche lourde, comparable à une nouvelle introduction en Bourse (IPO). Le management doit rebâtir une equity story, mandater des agences spécialisées et réengager un dialogue direct avec les analystes financiers, qui agissent comme les véritables grossistes et prescripteurs des titres auprès des investisseurs finaux.
Le verrou du capital et les leviers d'action pour la place de Casablanca
Par ailleurs, l'impulsion profonde de la transparence boursière se heurte à un verrou structurel majeur, qui est le refus historique des actionnaires de perdre le contrôle exclusif de leur capital. Le marché marocain demeure pénalisé par une concentration extrême, où de nombreux émetteurs maintiennent un niveau de contrôle familial ou de blocage compris entre 85% et 90% du capital.
Dans une telle configuration, l'Assemblée générale perd sa portée de débat et le management ne perçoit plus l'utilité économique d'investir dans une communication financière de haut niveau. Il existe pourtant des instruments juridiques et des pactes d'actionnaires permettant de sécuriser le contrôle opérationnel d'une entreprise tout en ouvrant largement son capital. La place casablancaise doit briser le blocage psychologique historique qui limite le flottant réglementaire au seuil minimal de 20%.
Les rares émetteurs ayant accepté de libérer leur flottant bien au-delà de cette limite cohabitent harmonieusement avec des fonds d'investissement, la pression de ces actionnaires activistes les obligeant à maintenir une communication rigoureuse pour défendre la valeur de leur titre.
Pour dynamiser le marché et inciter les entreprises à rompre avec la passivité, les panélistes ont tracé une feuille de route opérationnelle articulée autour de plusieurs recommandations concrètes : Régulation (Leila Regragui) : Utiliser le Code de bonne gouvernance des entreprises (version 2025) comme une feuille de route opérationnelle basée sur le principe du Comply or Explain, instaurer en début d'exercice un calendrier annuel prévisionnel des instances et investir activement les canaux numériques et réseaux sociaux où les petits porteurs sont présents. Gouvernance (Rachid Belkahia) : Stimuler l'activisme actionnarial des professionnels, impliquer davantage d'administrateurs indépendants dans les différents comités pour réduire l'asymétrie d'information, généraliser la figure de «l'administrateur référent» comme contre-pouvoir en structure concentrée, et désigner un tiers indépendant qualifié pour certifier les rapports ESG.
Émetteurs (Younes Zoubir) : Systématiser les réunions avec les analystes financiers en y associant l'exécutif pour lier les indicateurs financiers au narratif stratégique, et préparer dès maintenant le basculement vers la norme IFRS 18 prévu pour l'échéance 2027. Gestion de capitaux (Tarik Amiar) : Généraliser des présentations standardisées incluant des indicateurs sectoriels et des KPI de performance clés pour accroître la visibilité, la liquidité et sécuriser le maintien dans les indices internationaux comme le MSCI Emerging. Stratégie de place (Omar Amine) : Lever les verrous psychologiques liés au contrôle du capital en incitant les actionnaires majoritaires (souvent à 85-90%) à libérer du flottant au-delà du seuil des 20% via des pactes d'actionnaires. Il suggère également la création d'un palmarès de la communication financière pour introduire une émulation comparative entre émetteurs.