Menu
fermer

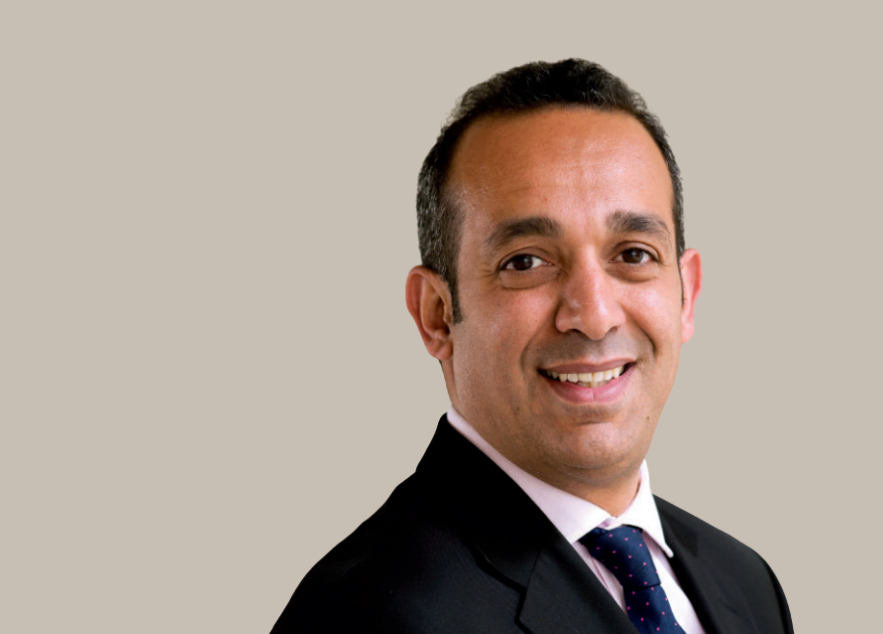
Dans cet entretien, l’économiste Khalid Kabbadj décrypte les ressorts de la relative stabilité des prix au Maroc, tout en mettant en lumière les fragilités persistantes et les défis à venir pour soutenir durablement la croissance.
Propos recueillis par Ibtissam Z.
Finances News Hebdo : Comment analysez-vous l’évolution récente de l’inflation au Maroc, qui reste faible et maîtrisée, et quels facteurs principaux expliquent cette situation ?
Khalid Kabbadj : L’évolution récente de l’inflation au Maroc traduit un retour progressif à une forme de normalisation après les tensions exceptionnelles observées à l’échelle mondiale ces dernières années. Aujourd’hui, le Royaume bénéficie d’un niveau d’inflation relativement contenu, ce qui le positionne favorablement par rapport à de nombreuses économies comparables. Cette situation s’explique d’abord par un facteur externe majeur, celui du repli des prix internationaux des matières premières, en particulier énergétiques et agricoles. Après les chocs liés à la reprise post-Covid et aux tensions géopolitiques, les marchés se sont partiellement stabilisés, réduisant mécaniquement la pression inflationniste importée. À cela s’ajoute un facteur interne déterminant, celui de l’intervention proactive de l’État marocain. Les dispositifs de soutien, notamment les subventions ciblées sur certains produits de base et les aides sectorielles, ont permis d’amortir la transmission de l’inflation internationale vers les ménages. Ces mesures, largement commentées dans la presse économique nationale, ont joué un rôle stabilisateur essentiel. A cet effet, la gestion prudente et crédible de Bank Al-Maghrib a contribué à ancrer les anticipations inflationnistes. En maintenant une ligne cohérente, la Banque centrale a renforcé la confiance des agents économiques. Toutefois, il convient de souligner que cette stabilité reste en partie dépendante de facteurs exogènes, ce qui impose une vigilance constante.
F. N. H. : Bank Al-Maghrib ajuste sa politique monétaire pour contenir l’inflation tout en soutenant la croissance. Quels arbitrages cette double mission implique-t-elle ?
Kh. K. : La double mission de la Banque centrale repose sur un équilibre particulièrement subtil entre rigueur et soutien. D’un côté, la maîtrise de l’inflation est indispensable pour préserver le pouvoir d’achat et la stabilité macroéconomique. De l’autre, le soutien à la croissance est crucial dans un contexte où l’économie marocaine doit consolider sa reprise et stimuler l’investissement. Concrètement, cet arbitrage se traduit par une gestion fine du taux directeur. Un niveau élevé permet de contenir les tensions inflationnistes, mais renchérit le coût du crédit, ce qui peut freiner l’investissement des entreprises et l’accès au financement pour les ménages. À l’inverse, un assouplissement monétaire soutient l’activité, mais comporte un risque de relance de l’inflation. Bank Al-Maghrib adopte ainsi une approche graduelle et prudente, en s’appuyant sur une analyse continue des indicateurs économiques. Elle cherche à éviter les décisions brusques, privilégiant une trajectoire lisible pour les marchés et les acteurs économiques. Cet équilibre est d’autant plus délicat que le Maroc évolue dans un environnement international incertain.
F. N. H. : Ne pensez-vous pas que Bank Al-Maghrib pourrait envisager de diminuer son taux directeur dans le but de dynamiser l’investissement et soutenir la croissance ?
Kh. K. : La question d’une baisse du taux directeur est légitime dans le contexte actuel, marqué par un ralentissement de l’inflation. Un tel ajustement pourrait effectivement avoir des effets positifs sur l’investissement, en réduisant le coût du financement et en facilitant l’accès au crédit, notamment pour les PME et les ménages. Cependant, cette décision doit être envisagée avec prudence. La baisse de l’inflation, bien que réelle, reste fragile et dépendante de facteurs externes. Une reprise des tensions sur les marchés internationaux pourrait rapidement inverser la tendance. Dans ce contexte, Bank Al-Maghrib privilégiera probablement une approche progressive et conditionnelle. L’objectif n’est pas seulement de soutenir la croissance à court terme, mais de préserver les équilibres macroéconomiques sur le long terme. Une baisse du taux directeur pourrait intervenir, mais dans un cadre maîtrisé et en fonction de signaux économiques clairement établis.
F. N. H. : Même avec une inflation faible, certains ménages ressentent une pression sur le coût de la vie. Quelles sont les conséquences pour le pouvoir d’achat et la consommation quotidienne des marocains ?
Kh. K. : Il est essentiel de distinguer l’inflation mesurée de l’inflation ressentie. Si les indicateurs macroéconomiques montrent un ralentissement de la hausse des prix, les ménages continuent de percevoir une pression significative sur leur budget. Cette situation s’explique par le fait que les prix ont atteint des niveaux élevés lors des périodes précédentes et ne reviennent pas nécessairement à la baisse. Les dépenses contraintes, notamment alimentaires, énergétiques et liées au logement, restent élevées et pèsent proportionnellement davantage sur les revenus modestes et intermédiaires. Les conséquences sont multiples, à savoir une réduction des dépenses discrétionnaires, un arbitrage plus strict des priorités budgétaires et une montée de l’épargne de précaution. Cette évolution des comportements peut ralentir la consommation intérieure, qui constitue pourtant un pilier important de la croissance économique marocaine.
F. N. H. : Quelle est l’efficacité des mesures mises en place par le gouvernement, notamment les aides ciblées comme celles accordées aux transporteurs, pour atténuer l’impact de l’inflation ?
Kh. K. : Les mesures gouvernementales ont indéniablement joué un rôle d’amortisseur à court terme. Les aides aux transporteurs, par exemple, ont permis de limiter la hausse des coûts logistiques et d’éviter une répercussion plus importante sur les prix à la consommation. De même, les subventions sur certains produits de base ont contribué à préserver le pouvoir d’achat des ménages les plus fragiles. Cependant, ces dispositifs présentent des limites. Leur coût budgétaire est élevé, et leur efficacité dépend fortement de leur ciblage. Une aide mal orientée peut bénéficier de manière disproportionnée à certaines catégories, sans atteindre pleinement les populations les plus fragiles. L’enjeu pour les pouvoirs publics est donc d’améliorer la précision de ces dispositifs, en s’appuyant notamment sur les outils de ciblage social. À moyen terme, il est également nécessaire de privilégier des réformes structurelles permettant de renforcer la résilience économique plutôt que de dépendre uniquement de mesures conjoncturelles.
F. N. H. : La guerre au MoyenOrient et la volatilité des prix mondiaux de l’énergie et des matières premières peuvent-elles peser sur l’inflation au Maroc ? Comment Bank Al-Maghrib et le gouvernement prennentils en compte ces risques externes ?
Kh. K. : Le Maroc, en tant qu’économie ouverte, reste exposé aux fluctuations des marchés internationaux. Les tensions géopolitiques, notamment au Moyen-Orient, peuvent entraîner une hausse des prix de l’énergie, avec des répercussions directes sur les coûts de production et les prix à la consommation. Cette dépendance constitue un facteur de vulnérabilité. Toutefois, les autorités marocaines en sont pleinement conscientes. Bank Al-Maghrib intègre ces risques dans ses scénarios et adopte une posture prudente en matière de politique monétaire. Parallèlement, le gouvernement poursuit des stratégies de diversification énergétique et de développement des énergies renouvelables, afin de réduire progressivement cette dépendance. Ces orientations, largement soutenues par les institutions internationales, constituent un levier important pour atténuer les chocs futurs.
F. N. H. : Quelles stratégies patrimoniales ou d’épargne les ménages peuvent-ils adopter pour se protéger des variations de prix et sécuriser leur capital dans ce contexte ?
Kh. K. : Dans un environnement marqué par l’incertitude, la gestion patrimoniale devient un enjeu central pour les ménages. La priorité est de préserver la valeur réelle du capital tout en maintenant un niveau de rendement cohérent avec les objectifs de long terme. Cela passe d’abord par une diversification des placements, afin de réduire les risques. L’immobilier, notamment dans les zones à fort potentiel économique, reste une valeur refuge pertinente. Les produits d’épargne sécurisés permettent de garantir une certaine stabilité, tandis que les solutions à fiscalité avantageuse contribuent à optimiser le rendement net. Il est également essentiel d’adopter une vision de long terme et d’éviter les décisions dictées par les fluctuations conjoncturelles. Une stratégie patrimoniale efficace repose sur la cohérence, la discipline et l’anticipation.
F. N. H. : Comment les politiques budgétaires et structurelles peuvent-elles compléter la politique monétaire pour stabiliser les prix et soutenir le pouvoir d’achat ?
Kh. K. : La politique monétaire, à elle seule, ne peut répondre à l’ensemble des enjeux économiques. Elle doit être complétée par des politiques budgétaires et structu
relles cohérentes et ciblées. Les subventions, lorsqu’elles sont bien orientées, permettent de protéger les ménages les plus vulnérables. Les réformes fiscales peuvent améliorer le pouvoir d’achat et stimuler l’investissement. Bien entendu, le soutien aux secteurs stratégiques favorise la création de valeur et d’emplois. La clé réside dans la coordination de ces différentes politiques. Une approche intégrée permet de renforcer l’efficacité globale des mesures et de garantir une stabilité durable, tant sur le plan économique que social.
F. N. H. : Quelles perspectives pour l’inflation et le pouvoir d’achat dans les prochains mois ?
Kh. K. : Les perspectives à court terme sont globalement orientées vers une stabilisation de l’inflation, sous réserve de l’absence de chocs externes majeurs. Les fondamentaux macroéconomiques du Maroc restent solides, ce qui constitue un facteur rassurant. Cependant, l’amélioration du pouvoir d’achat sera progressive. Elle dépendra de la capacité de l’économie à générer une croissance inclusive, créatrice d’emplois et de revenus. Les réformes engagées jouent un rôle déterminant à cet égard. À moyen terme, si les conditions internationales restent favorables et si les politiques économiques sont poursuivies avec cohérence, le Maroc peut espérer consolider cette phase de stabilité et renforcer durablement le pouvoir d’achat de ses ménages.