Menu
fermer

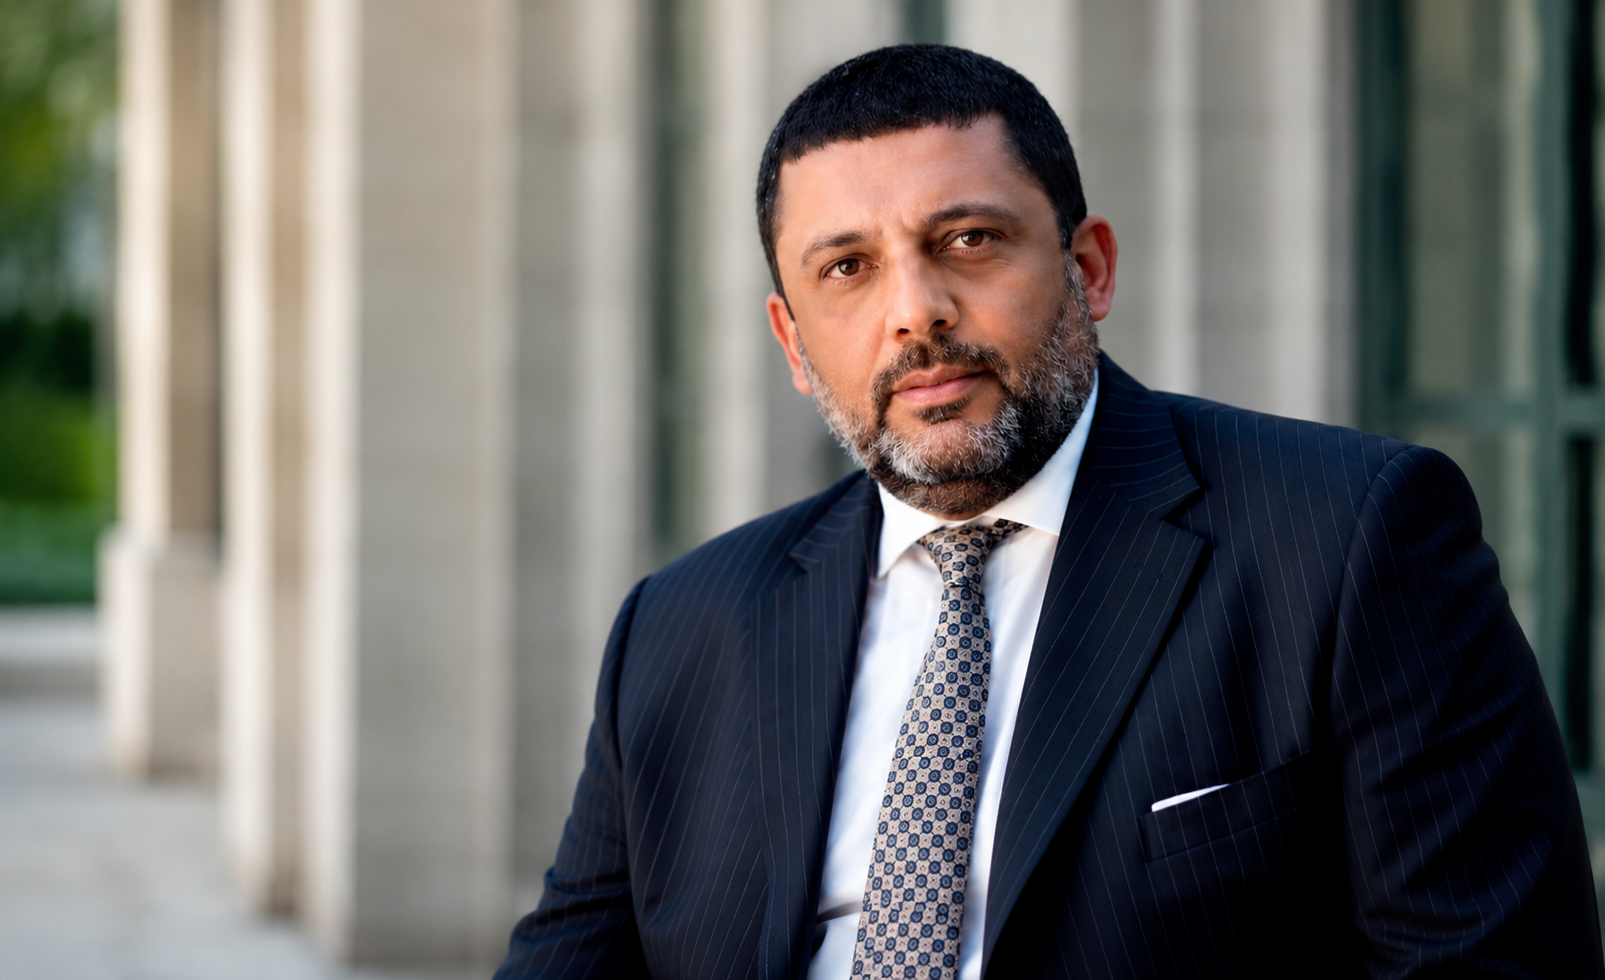
En un peu plus d’un quart de siècle, le Maroc a profondément transformé son économie grâce à une politique d’investissement soutenue. Le Royaume affiche aujourd’hui un ratio investissement-PIB de 26,1%, supérieur à la moyenne africaine, établie à 23,3%. Si les réalisations sont indéniables, les défis liés à l’emploi, à la productivité et aux disparités territoriales demeurent néanmoins importants. Entretien avec Said Tahiri, économiste et opérateur touristique.
Propos recueillis par Ibtissam Z.
Finances News Hebdo : Après 27 ans de règne, quel bilan peut-on dresser des politiques d’investissement engagées par le Maroc ?
Said Tahiri : Le bilan ne peut être que positif sur le plan macroéconomique, mais il appelle une lecture nuancée. Force est de constater que depuis 1999, le PIB marocain a plus que triplé. Il est passé d’environ 46,3 milliards de dollars à près de 184 milliards de dollars à la fin de 2025. Le PIB par habitant a suivi la même trajectoire, passant d’environ 1.627 dollars à plus de 4.950 dollars sur la même période. Cette progression s’explique par un effort d’investissement public exceptionnel. Sa part, au sens large, a atteint 20,8% du PIB en 2023, l’un des taux les plus élevés au monde, contre une moyenne bien plus modeste dans les années 1990. Cet effort a permis de transformer structurellement l’économie. Le Maroc est devenu le premier constructeur automobile d’Afrique, avec des enseignes internationales qui ont fait confiance à notre pays, notamment Renault à Tanger et Stellantis à Kénitra.
Cette filière réalise plus de 8 milliards de dollars d’exportations annuelles. Notre pays, qui détient 70% des réserves mondiales de phosphate, est également le premier exportateur mondial d’engrais phosphatés à travers l’OCP, qui a fait évoluer sa stratégie en passant de l’exportation de matières brutes à une logique de transformation industrielle intégrée. Le Royaume s’est également doté de l’un des réseaux d’infrastructures les plus modernes du continent, avec notamment le port Tanger Med, un réseau autoroutier performant et la première ligne ferroviaire à grande vitesse d’Afrique. Mais ce bilan comporte aussi des zones d’ombre. L’indicateur ICOR, qui mesure la quantité de capital nécessaire pour générer une unité supplémentaire de croissance, est passé d’une moyenne inférieure à 3 dans les années 1990 à environ 8 dans les années 2000, puis à près de 10 dans les années 2010. Il faut aujourd’hui investir beaucoup plus pour produire le même niveau de croissance, signe d’une érosion de la productivité du capital. C’est précisément ce paradoxe qui interpelle. Un effort d’investissement massif dont le rendement en matière de croissance et, surtout, d’emplois demeure inférieur aux attentes.
F. N. H. : Dans quelle mesure les investissements publics, privés et les IDE ont-ils contribué à transformer l’économie marocaine ?
S. T. : Effectivement, les trois moteurs ont joué un rôle, mais selon des dynamiques différentes. Sur le volet public, l’effort d’investissement territorialisé est passé de 198 milliards de dirhams en 2020 à 230 milliards en 2021, 245 milliards en 2022, 300 milliards en 2023, puis 335 milliards en 2024, soit une progression de près de 70% en quatre ans, financée notamment par le Fonds Mohammed VI pour l’investissement, qui a mobilisé 45 milliards de dirhams sur cette seule année. Du côté des IDE, la dynamique récente est particulièrement significative. Les recettes d’investissements directs étrangers sont passées de 34,6 milliards de dirhams en 2023 à 43,2 milliards en 2024 (+24,7%), pour atteindre 56,1 milliards de dirhams en 2025, selon l’Office des changes, soit une hausse de 28%. Le flux net a, lui aussi, progressé de 74,3% en 2025. Structurellement, le stock d’IDE représentait moins de 20% du PIB dans les années 1990. Il dépasse aujourd’hui 50%, illustrant une transformation profonde de la manière dont l’économie marocaine se finance et s’intègre aux chaînes de valeur mondiales. S’agissant du secteur privé, la nouvelle Charte de l’investissement, couvrant la période 2022-2026, visait à mobiliser 550 milliards de dirhams d’investissements et à créer 500.000 emplois. À mi-parcours, le bilan des huit premières sessions de la Commission nationale des investissements fait état de 377 milliards de dirhams de projets approuvés, soit près de 68% de l’objectif financier, pour 238 projets et environ 167.000 emplois directs et indirects, soit seulement un tiers de l’objectif fixé en matière d’emploi. Ce différentiel entre un objectif financier presque atteint et un objectif de création d’emplois encore largement en retrait résume bien le principal défi auquel le Maroc est confronté aujourd’hui : mobiliser les capitaux n’est plus le principal obstacle, c’est leur transformation en emplois stables qui demeure le véritable chaînon faible.
F. N. H. : Justement, malgré les investissements réalisés, la dynamique de création d’emplois reste en deçà des attentes. Comment expliquez-vous ce décalage ?
S. T. : Les chiffres du haut-commissariat au Plan illustrent bien ce paradoxe. Le taux de chômage s’est établi à 13% en 2025, en légère baisse de 0,3 point par rapport à 2024. Une amélioration qui demeure modeste au regard de l’ampleur de l’effort d’investissement engagé. Plus préoccupant encore, le chômage des jeunes de moins de 24 ans a progressé à 37,2%, tandis que celui des diplômés reste élevé, à 19,1%. L’économie nationale a certes créé 193.000 emplois entre 2024 et 2025, contre seulement 82.000 l’année précédente, mais cette création demeure concentrée dans les services (123.000 postes) et le BTP (64.000), alors que l’agriculture a perdu 41.000 emplois. J’y vois trois explications structurelles. La première réside dans la dégradation de l’ICOR, que j’évoquais précédemment, qui traduit une intensité capitalistique croissante de la croissance marocaine. Les grands projets structurants, qu’il s’agisse de l’automobile, des phosphates ou de l’énergie, sont par nature davantage créateurs de valeur que d’emplois massifs, notamment dans un contexte de montée en gamme et d’automatisation. La deuxième explication ressort clairement du bilan de la Charte de l’investissement. À mi-parcours, 68% de l’objectif financier ont été atteints, contre seulement 33% de l’objectif de création d’emplois. Cela montre qu’il est aujourd’hui plus facile de mobiliser des capitaux que de les transformer en emplois stables. Enfin, il existe un problème d’adéquation entre la formation et les besoins du marché du travail. C’est un sujet sur lequel j’insiste régulièrement dans vos colonnes. Il est indispensable de réaliser un diagnostic précis des besoins en compétences et de mettre en place une véritable ingénierie de formation orientée vers les métiers d’avenir. Les investissements les plus importants ne pourront produire pleinement leurs effets que s’ils s’appuient sur une main-d’œuvre qualifiée.
F. N. H. : Le Maroc est-il aujourd’hui plus attractif pour les investisseurs qu’il y a deux décennies ? Quels sont les principaux facteurs qui expliquent cette évolution ?
S. T. : Je ne peux répondre que par l’affirmative, même si les instruments de mesure ont évolué au fil des années. Sur l’ancien classement Doing Business de la Banque mondiale, le Maroc a gagné 75 places entre 2004 et 2020, dont 35 places entre 2007 et 2019, pour atteindre le 53e rang mondial sur 190 pays dans l’édition 2020. Il occupait alors le 3e rang dans le monde arabe et en Afrique, derrière les Émirats arabes unis (16e) et Bahreïn (43e), et devant la Tunisie (78e) et l’Égypte (114e). Le nouveau rapport Business Ready de la Banque mondiale confirme cette dynamique. Le Maroc obtient un score de 63,44 sur 100, se classant 2e en Afrique et dans le monde arabe, au-dessus de la moyenne mondiale qui est de 60,11, de la moyenne africaine de 50,87 et de la moyenne arabe de 58,31. Cette performance est également corroborée par le rapport Where to Invest in Africa 2025-2026 de Rand Merchant Bank, qui place le Royaume au 5e rang continental.
Plusieurs facteurs expliquent cette évolution, à savoir des infrastructures de niveau mondial avec Tanger Med, le réseau autoroutier, la LGV et les aéroports; une diversification sectorielle réussie dans l’automobile, l’aéronautique, les énergies renouvelables, l’offshoring ou encore le tourisme; ainsi que la Charte de l’investissement qui a simplifié et harmonisé les dispositifs d’incitation. La base des investisseurs s’est également diversifiée. En 2024, les Émirats arabes unis sont devenus, pour la première fois, le premier investisseur étranger au Maroc avec 3,1 milliards de dirhams, soit une hausse de 57,8%, représentant 18,9% du total des IDE, devant des partenaires historiques comme la France, l’Espagne ou l’Allemagne. Autre indicateur révélateur de son attractivité, le Maroc figure parmi les rares pays africains, aux côtés de l’Île Maurice et des Seychelles, à enregistrer un afflux net de grandes fortunes. Selon le Henley Private Wealth Migration Report 2025, le Royaume compte environ 6.800 millionnaires, devançant même l’Afrique du Sud.
F. N. H. : Ces investissements ont-ils permis de réduire les disparités territoriales et de stimuler le développement des régions ?
S. T. : C’est probablement sur ce point que le bilan est le plus mitigé, et il faut le dire clairement. Malgré la réduction des disparités territoriales, affichée comme l’un des neuf objectifs fondamentaux de la Charte de l’investissement, les chiffres du haut-commissariat au Plan montrent que ces écarts ne se réduisent pas; ils tendent même à s’accentuer. En 2024, trois régions seulement concentrent près de 60% de la richesse nationale : CasablancaSettat avec 32,3% du PIB, RabatSalé-Kénitra avec 15,5% et TangerTétouan-Al Hoceïma avec 10,7%. Cette concentration est restée quasiment stable au cours de la dernière décennie. Plus révélateur encore, l’écart absolu moyen entre les PIB régionaux, qui mesure la distance entre chaque région et la moyenne nationale, est passé de 73,3 milliards de dirhams en 2022 à 83,1 milliards en 2023, puis à 90,9 milliards en 2024. Le PIB par habitant reflète la même fracture. La moyenne nationale s’établissait à 40.508 dirhams en 2023, avec des régions comme Dakhla-Oued Eddahab, où il dépasse 89.500 dirhams, alors que des régions à dominante agricole, telles que Béni Mellal-Khénifra ou l’Oriental, affichent des niveaux nettement inférieurs, notamment en raison de leur plus forte exposition aux aléas climatiques. Cela ne signifie pas que rien n’a été entrepris. Les provinces du Sud démontrent, au contraire, qu’un développement accéléré est possible lorsque des filières spécifiques sont mobilisées. En revanche, cela confirme qu’un investissement public, même massif, ne suffit pas, à lui seul, à corriger les déséquilibres territoriaux. Sans écosystèmes productifs locaux, sans compétences de proximité et sans un tissu d’entreprises privées solidement ancré dans les territoires, l’investissement continuera de se concentrer dans les régions les plus attractives.
F. N. H. : Quels sont les principaux défis à relever pour faire de l’investissement un moteur encore plus puissant de croissance et d’emploi ?
S. T. : Le dernier rapport de Bank Al-Maghrib est très clair à ce sujet. Il ne remet pas en cause les réalisations enregistrées, mais invite les pouvoirs publics à franchir une nouvelle étape. Le premier défi consiste à améliorer le rendement de chaque Dirham investi en matière de croissance et d’emplois, plutôt que de continuer à augmenter les volumes d’investissement. Le deuxième est de faire du ratio d’emplois stables, introduit par la Charte de l’investissement, un véritable critère de sélection des projets, et non un simple indicateur de suivi. Le troisième défi est territorial. Sans une stratégie différenciée selon les régions, fondée sur le développement d’écosystèmes productifs locaux et pas uniquement sur des enveloppes budgétaires, les écarts territoriaux continueront de se creuser. Le quatrième défi est celui du capital humain. Le prochain gouvernement, après les élections, devra renforcer la protection sociale, lutter contre l’économie informelle et améliorer l’adéquation entre la formation et les besoins de l’emploi. Enfin, le cinquième défi concerne le financement des PME, qui demeure le parent pauvre de la dynamique d’investissement. Pourtant, grâce à des dispositifs comme Go Siyaha ou les mécanismes de Tamwilcom, ce sont elles qui créent, structurellement, le plus d’emplois par Dirham investi. Elles devraient donc devenir une priorité aussi affirmée que les grands projets structurants.
F. N. H. : Dans un contexte de forte concurrence entre les pays pour attirer les capitaux, quels nouveaux leviers le Maroc doit-il activer pour rester une destination d’investissement compétitive ?
S. T. : Rappelons tout d’abord que le Maroc affiche un ratio investissement-PIB de 26,1%, supérieur à la moyenne africaine qui s’établit à 23,3%. Cela étant, un long chemin reste à parcourir pour renforcer l’attractivité et la compétitivité du Royaume. Le premier levier consiste à poursuivre la diversification des investisseurs. Le fait que les Émirats arabes unis soient devenus, en 2024, le premier investisseur étranger au Maroc, devant la France, doit être consolidé par une prospection active auprès de nouveaux bassins de capitaux, notamment en Asie, en Afrique subsaharienne et auprès des fonds souverains du Golfe. Le Royaume doit également réduire sa dépendance à l’égard de ses partenaires européens, qui représentent encore près de 60% des exportations marocaines de biens, selon l’OCDE. Le deuxième levier réside dans la capitalisation sur la dynamique du Nearshoring. Le Maroc figure, aux côtés de l’Égypte et de l’Algérie, parmi les destinations nord-africaines les plus compétitives, selon le Savills Nearshoring Index 2026. Cette reconnaissance doit désormais se traduire par le développement de filières à forte valeur ajoutée, notamment dans l’électronique et les industries technologiques. Le troisième levier concerne la montée en gamme énergétique et environnementale.
L’hydrogène vert et les exportations d’énergies renouvelables vers l’Europe constituent un véritable facteur de différenciation face à des concurrents comme l’Égypte ou la Tunisie. Le quatrième levier, qui me paraît encore sous-exploité, est celui des grands rendezvous sportifs. La CAN 2025, puis la Coupe du monde 2030 doivent être utilisées non seulement comme des catalyseurs d’investissements dans les infrastructures, mais aussi comme une vitrine internationale de l’attractivité du Maroc auprès des investisseurs. Le Royaume doit également consolider son rôle de plateforme vers l’Afrique en s’appuyant sur Tanger Med, Nador West Med, Dakhla Atlantique et la Zone de libre-échange continentale africaine. Peu de pays concurrents, notamment en Afrique du Nord, disposent d’atouts comparables sur les plans logistique, bancaire et commercial. Enfin, un levier est encore trop souvent sousestimé : le capital humain. Il n’y a de richesse que d’hommes et de femmes capables de porter les projets de leur pays.
Les investisseurs internationaux ne se limitent plus à comparer le coût du foncier, les incitations fiscales ou la qualité des infrastructures. Ils évaluent également la disponibilité d’une main-d’œuvre qualifiée et immédiatement opérationnelle. C’est précisément sur ce terrain que se joue aujourd’hui une partie de la concurrence avec des pays comme Singapour, le Vietnam, la Pologne ou encore l’Égypte, qui ont fait de la formation professionnelle ciblée un véritable argument d’attractivité. Le Maroc dispose d’atouts réels, notamment une population jeune, un coût du travail compétitif et des instituts de formation en plein développement, à l’image de l’OFPPT, des Écoles d’excellence et des Cités des métiers et des compétences. Toutefois, le décalage entre les objectifs de la Charte de l’investissement en matière d’emploi et les résultats obtenus montre que l’offre de compétences ne suit pas toujours le rythme des projets approuvés. Il convient désormais de passer d’une logique réactive, consistant à former après l’implantation des projets, à une logique anticipative. Il s’agit de cartographier en amont les besoins en compétences des filières prioritaires -automobile, aéronautique, intelligence artificielle, énergies renouvelables ou encore tourisme -, puis de déployer une ingénierie de formation adaptée, avant même la signature des conventions d’investissement. C’est cette capacité à garantir un vivier de compétences immédiatement mobilisables qui permettra demain au Maroc de se démarquer de pays offrant des conditions similaires en matière d’incitations et de renforcer durablement son attractivité.