Menu
fermer

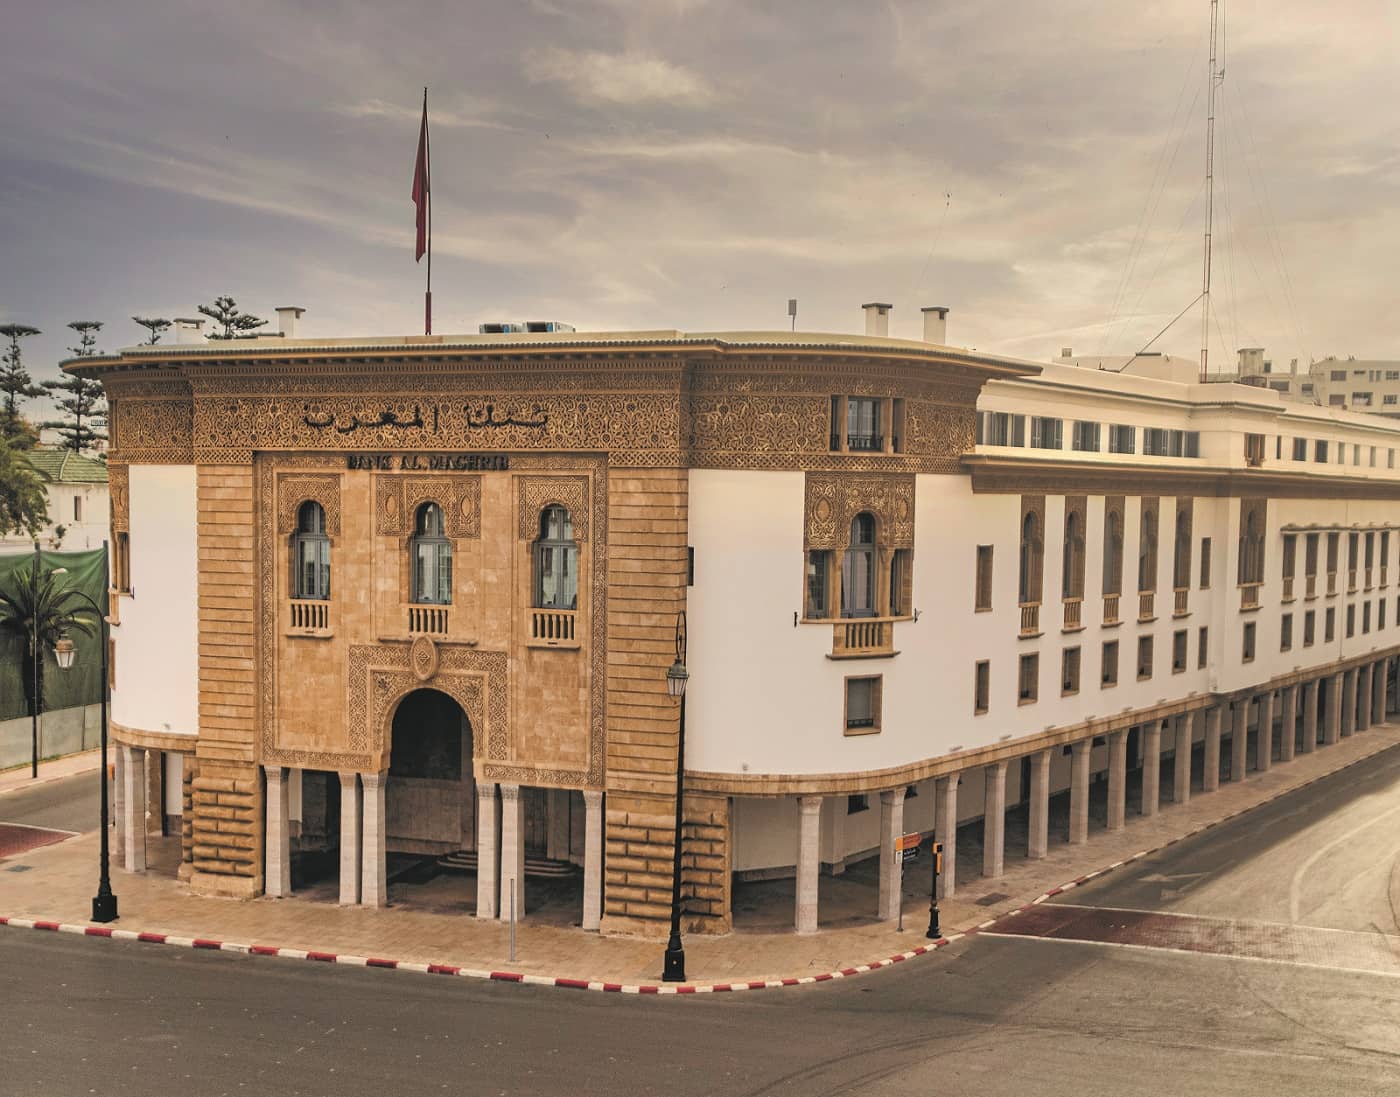
Le Conseil de Bank Al-Maghrib a tenu le mardi 17 mars sa première réunion trimestrielle de l’année 2026.
Lors de cette session, il a analysé l’évolution de la conjoncture économique nationale et internationale ainsi que les projections macroéconomiques à moyen terme de la Banque. Il s’est attardé sur les développements récents liés à la guerre au Moyen-Orient qui accentuent l’incertitude déjà élevée, en lien notamment avec le conflit en Ukraine et la politique commerciale américaine, et mettent ainsi à rude épreuve la résilience affichée par l’économie mondiale ces dernières années. Les conséquences de cette guerre, déjà perceptibles sur les marchés financiers et sur les cours des matières premières, en particulier ceux de l’énergie, dépendront dans une large mesure de sa durée, de son étendue et de son intensité.
Au niveau national, cette guerre ne serait pas sans conséquence à travers notamment les canaux des comptes extérieurs et en particulier les cours de l’énergie. Selon les évaluations préliminaires de Bank Al-Maghrib, l’impact serait relativement contenu dans le scénario retenu d’un conflit de courte durée, mais pourrait s’avérer plus marqué dans le cas contraire. Cela étant, la forte dynamique des secteurs non agricoles, tirée par l’investissement dans les infrastructures économiques et sociales, devrait se poursuivre et la production agricole connaitrait un rebond notable à la faveur des conditions climatiques exceptionnelles qui ont prévalu au cours des derniers mois.
S’agissant de l’inflation, elle a évolué à des niveaux bas, en lien avec l’amélioration de l’offre de certains produits alimentaires et le repli des prix des carburants. A moyen terme, elle devrait, après la dissipation de ces effets et avec la hausse des cours du pétrole prévue dans le scénario central, s’accélérer graduellement tout en restant à des niveaux modérés. Ainsi, elle ressortirait quasi stable d’une année à l’autre à 0,8% en 2026, puis atteindrait 1,4% en 2027.
Quant aux anticipations d’inflation, elles se sont inscrites en baisse, les experts du secteur financier interrogés avant le déclenchement de la guerre en Iran dans le cadre de l’enquête trimestrielle de Bank Al-Maghrib, tablant au premier trimestre 2026 sur un taux moyen de 1,5% à l’horizon de 8 trimestres et de 1,8% à celui de 12 trimestres.
Sur le volet de la transmission des précédentes décisions du Conseil, le recul cumulé des taux débiteurs assortissant les crédits bancaires au secteur non financier entre le début de l’assouplissement monétaire en juin 2024 et le quatrième trimestre 2025 ressort à 61 points de base (pb) contre 75 pb pour le taux directeur.
Tenant compte (i) de la poursuite de la dynamique notable de l’activité économique ; (ii) des niveaux modérés prévus de l’inflation ; et (iii) de la forte incertitude entourant les perspectives au niveau international ainsi que des résultats des stress tests réalisés par BAM pour l’économie nationale, le Conseil a jugé approprié de maintenir le taux directeur inchangé à 2,25%. Il continuera de suivre de près la conjoncture interne et externe et en particulier les développements au Moyen-Orient ainsi que leurs conséquences sur l’activité économique et l’inflation, et de fonder ses décisions, réunion par réunion, sur la base des données les plus actualisées.
Sur les marchés internationaux des matières premières, les perspectives d’évolution des cours restent très incertaines et soumises à des pressions haussières. Le prix du Brent en particulier devrait, selon le scénario central retenu par Bank Al-Maghrib, s’accroitre de 68,1 dollars le baril en moyenne en 2025 à 78,9 dollars en 2026 avant de se replier à 64,5 dollars en 2027. Pour le phosphate et ses dérivés, les cours du DAP d’origine marocaine devraient, selon les estimations de la Commodities Research Unit (CRU), augmenter à 816 dollars la tonne en 2026, portés par, outre la poursuite des restrictions sur les exportations chinoises, les perturbations du commerce mondial des engrais et des intrants essentiels à leur production, avant de revenir à 703 dollars en 2027. En revanche, les prix du phosphate brut devraient s’inscrire en légère baisse sur l’horizon de prévision. S’agissant des prix des produits alimentaires, après un accroissement de 4,3% en 2025, l’indice FAO devrait connaitre un repli de 2,3% cette année avant de rebondir à nouveau de 3,4% en 2027.
En ce qui concerne la croissance de l’économie mondiale, elle se serait établie à 3,3% en 2025 et devrait revenir à 2,9% cette année, avant d’augmenter à 3,1% en 2027. Dans les principales économies avancées, elle devrait rester robuste aux Etats-Unis, ressortant à 2,3% en 2026, quasi inchangée par rapport à 2025, avant de ralentir à 1,9% en 2027, en lien en particulier avec les risques géopolitiques et budgétaires ainsi qu’avec l’incertitude entourant les élections de mi-mandat.
Dans la zone euro, elle devrait décélérer de 1,5% en 2025 à 1,1% en 2026 puis passer à 1,5% en 2027, sous l’effet notamment de l’assouplissement budgétaire attendu en Allemagne. Au niveau des principaux pays émergents, après avoir atteint l’objectif de 5% en 2025, la croissance en Chine, pâtissant de ses défis structurels, devrait se modérer à 4,5% à moyen terme ; et en Inde, le rythme de l’activité ralentirait de 7,7% en 2025 à 6,4% en 2026 résultat de l’affaiblissement prévu de la demande extérieure avant de se redresser à 6,7% en 2027.
Dans ce contexte, l’inflation mondiale devrait s’accélérer temporairement à 3,3% en 2026, avant de ressortir à 2,9% l’année suivante. Dans les grandes économies avancées, elle se situerait à un niveau légèrement au-dessus de la cible de 2% en 2026 dans la zone euro avant de s’en approcher en 2027, tandis qu’aux Etats-Unis, elle continuerait d’évoluer au-dessus de l’objectif de la FED, s’établissant à 3,2% cette année, puis à 2,3% en 2027. 11. Concernant l’orientation des politiques monétaires dans les principales économies avancées, la BCE a décidé, lors de sa réunion des 4 et 5 février, de garder ses taux inchangés pour la cinquième fois consécutive.
De même, la FED a maintenu, à l’issue de sa réunion des 27 et 28 janvier, la fourchette cible du taux des fonds fédéraux à [3,50%-3,75%] et ce, après trois baisses en 2025. 12. Au niveau national, les conditions climatiques très favorables ayant prévalu cette année devraient se traduire par une nette hausse de la production agricole. La récolte des trois principales céréales atteindrait, selon les estimations de Bank Al-Maghrib basées sur une superficie emblavée de 3,9 millions d’hectares, 82 millions de quintaux.
Dans ces conditions, Bank Al-Maghrib table, après une progression qui aurait atteint 5% en 2025, sur un rebond de la valeur ajoutée agricole de 14,4% en 2026, suivi d’un recul de 5,3% en 2027 sous l’hypothèse d’un retour à une campagne céréalière moyenne. En regard, à la faveur notamment de la dynamique de l’investissement dans les infrastructures économiques et sociales, la croissance des activités non agricoles resterait robuste,